مقدمه
فرض کنید مبلغ قابلتوجهی را به حساب یکی از دوستان، همکاران یا آشنایان خود واریز کردهاید. پیش از انتقال وجه، در پیامک یا پیامرسان درباره بازپرداخت پول صحبت کردهاید و حتی طرف مقابل وعده داده است که مبلغ را در تاریخ مشخصی برمیگرداند. مدتی میگذرد، اما خبری از بازپرداخت نیست. وقتی برای دریافت پول خود اقدام میکنید، طرف مقابل ادعا میکند که مبلغ واریزی بابت تسویه یک حساب قدیمی، خرید کالا یا انجام معامله بوده است.
در چنین شرایطی این سؤال مهم مطرح میشود: آیا پیامکها و رسید کارتبهکارت میتوانند در دادگاه ثابت کنند که پول بهعنوان قرض پرداخت شده و دریافتکننده موظف به بازگرداندن آن است؟
این مسئله یکی از موضوعات مهم در اختلافات مالی و دعاوی مطالبه وجه در ایران است. بسیاری از افراد معاملات و توافقهای مالی خود را بدون تنظیم قرارداد رسمی انجام میدهند و تصور میکنند ثبت انتقال وجه در حساب بانکی برای اثبات بدهکاری طرف مقابل کافی است. در مقابل، بعضی افراد نیز فکر میکنند اگر قرارداد کتبی یا چک نداشته باشند، دیگر امکان مطالبه پول خود را ندارند. هر دو تصور میتواند اشتباه باشد.
در حقوق ایران، برای اثبات یک ادعای مالی باید به ادله قابل استناد قانونی توجه کرد. رسید بانکی میتواند انتقال وجه را نشان دهد، پیامک ممکن است توافق یا تعهد به بازپرداخت را اثبات کند و اقرار دریافتکننده نیز میتواند نقش مهمی در اثبات بدهی داشته باشد. بااینحال، ارزش هرکدام از این مدارک به محتوای آنها، ارتباط میان اسناد و شرایط پرونده بستگی دارد.
هدف این مقاله در اتاق 24 بررسی دقیق اعتبار پیامک و رسید کارتبهکارت در دعاوی حقوقی ایران، تفاوت اثبات انتقال پول با اثبات بدهی، مقررات مربوط به ادله الکترونیکی و راهکارهای قانونی مطالبه وجه است.
آیا رسید کارتبهکارت در دادگاه اعتبار قانونی دارد؟
رسید کارتبهکارت یکی از مدارکی است که میتواند در دعاوی مالی مورد استفاده قرار بگیرد. وقتی شخصی مبلغی را از حساب بانکی خود به حساب فرد دیگری منتقل میکند، اطلاعات این تراکنش در سامانه بانکی ثبت میشود.
این اطلاعات میتواند زمان انتقال، مبلغ، حساب مبدأ و مقصد و شماره پیگیری تراکنش را مشخص کند. بنابراین، رسید بانکی صرفاً یک تصویر ساده از پرداخت نیست؛ بلکه میتواند مستندی برای اثبات وقوع یک عملیات مالی باشد.
بااینحال، باید میان دو موضوع تفاوت قائل شد: اثبات انتقال وجه و اثبات وجود بدهی. این دو موضوع از نظر حقوقی یکسان نیستند.
فرض کنید شخصی مبلغ ۲۰۰ میلیون تومان به حساب فرد دیگری کارتبهکارت کرده است. رسید بانکی نشان میدهد که این مبلغ انتقال یافته، اما بهتنهایی مشخص نمیکند که علت پرداخت چه بوده است. ممکن است وجه بابت قرض، خرید کالا، پرداخت سهم شراکت، بازپرداخت بدهی قبلی یا حتی هدیه منتقل شده باشد.
در نتیجه، اگر دریافتکننده وجه ادعا کند که پول بابت یک معامله یا تعهد دیگر دریافت شده است، دادگاه باید به مجموعه شرایط و مدارک پرونده توجه کند. در چنین وضعیتی، رسید بانکی همچنان ارزشمند است، اما ممکن است برای اثبات تمام ادعای خواهان کافی نباشد.
رسید بانکی چه اطلاعاتی را اثبات میکند؟
رسید معتبر بانکی میتواند اطلاعات مهمی درباره انتقال وجه در اختیار دادگاه قرار دهد. مهمترین این اطلاعات عبارتاند از:
1- مبلغ دقیق انتقالیافته؛
2- تاریخ و ساعت انجام تراکنش؛
3- مشخصات حساب یا کارت مبدأ و مقصد، در حدود اطلاعات ثبتشده؛
4- شماره پیگیری یا شناسه تراکنش؛
5- وضعیت موفقیتآمیز بودن انتقال وجه.
این اطلاعات به قاضی کمک میکند تا اصل انتقال وجه را بررسی کند. در صورت انکار تراکنش یا ایجاد اختلاف درباره صحت تصویر رسید، امکان درخواست بررسی سوابق بانکی و استعلام از بانک نیز وجود دارد.
نکته مهم این است که تصویر رسید ارسالی در پیامرسان یا عکس ذخیرهشده در تلفن همراه، لزوماً جایگزین تمام سوابق بانکی نیست. بهتر است شخص، گردش حساب یا مستند بانکی قابل استعلام را نیز حفظ کند تا در صورت بروز اختلاف، امکان بررسی دقیقتر وجود داشته باشد.
تفاوت اثبات انتقال وجه با اثبات قرض
برای روشن شدن موضوع، دو مثال را در نظر بگیریم.
مثال اول: شخصی ۱۰۰ میلیون تومان به حساب دوست خود واریز میکند. هیچ پیام، قرارداد یا توافق مشخصی درباره قرض وجود ندارد. چند ماه بعد، پرداختکننده دادخواست مطالبه وجه میدهد و میگوید این مبلغ را قرض داده است. در این شرایط، رسید بانکی انتقال وجه را اثبات میکند، اما پرداختکننده همچنان باید مبنای استحقاق خود برای دریافت مجدد پول را نشان دهد.
مثال دوم: همان شخص مبلغ ۱۰۰ میلیون تومان را واریز میکند و پیش از انتقال، در پیامک مینویسد: «این مبلغ را بهعنوان قرض برایت واریز میکنم و تا پایان آذر برگردان.» طرف مقابل نیز پاسخ میدهد: «قبول، تا پایان آذر تمام مبلغ را برمیگردانم.» در این وضعیت، رسید بانکی و مکاتبات طرفین در کنار یکدیگر قرار میگیرند و ارتباط میان انتقال وجه و تعهد به بازپرداخت را نشان میدهند.
تفاوت این دو پرونده بسیار مهم است. در پرونده دوم، خواهان تنها به وقوع یک تراکنش استناد نمیکند، بلکه مدرکی نیز برای توضیح علت انتقال وجه و تعهد دریافتکننده ارائه میدهد.
آیا پیامک میتواند دلیل اثبات بدهی باشد؟
بسیاری از توافقهای مالی امروزه از طریق پیامک، واتساپ، تلگرام و سایر ابزارهای ارتباطی انجام میشوند. افراد گاهی بدون مراجعه به دفتر اسناد رسمی یا تنظیم قرارداد کتبی، درباره مبلغ قرض، زمان بازپرداخت و شرایط پرداخت توافق میکنند. سؤال این است که آیا چنین مکاتباتی در دادگاه قابل استناد هستند؟
پاسخ مثبت است. قوانین ایران امکان استناد به ادله الکترونیکی را پذیرفتهاند، اما پذیرش یک پیام بهعنوان دلیل به معنای اثبات قطعی تمام ادعاهای مطرحشده در آن نیست. محتوای پیام، انتساب آن به شخص موردنظر، اصالت اطلاعات و ارتباط آن با موضوع دعوا اهمیت دارند.
اعتبار پیامک در دعاوی حقوقی
یکی از مهمترین قوانین مرتبط با این موضوع، قانون تجارت الکترونیکی مصوب سال ۱۳۸۲ است. ماده ۱۲ این قانون تصریح میکند که اسناد و ادله اثبات دعوا ممکن است به شکل دادهپیام باشند و نمیتوان صرفاً به دلیل الکترونیکی بودن شکل آنها، ارزش اثباتیشان را رد کرد.
ماده ۱۳ همین قانون نیز بیان میکند که ارزش اثباتی دادهپیامها با توجه به عوامل اطمینانبخش، از جمله روشهای ایمنی مورد استفاده، تعیین میشود.
همچنین ماده ۱۴ برای دادهپیامهایی که به روش مطمئن ایجاد و نگهداری شدهاند، اعتبار ویژهای در نظر گرفته است.
بنابراین، پیامک میتواند در دادگاه بهعنوان یکی از مستندات پرونده ارائه شود. البته دادگاه ممکن است برای بررسی اصالت و انتساب پیام، به سایر مدارک یا بررسیهای فنی نیاز داشته باشد.
برای مثال، اگر شخصی در پیامک نوشته باشد:
«مبلغ ۱۵۰ میلیون تومان را از تو قرض گرفتم و متعهد میشوم تا تاریخ ۳۰ دی آن را پرداخت کنم.»
این پیام، در صورت احراز انتساب به فرستنده و اصالت آن، میتواند از مستندات مهم اثبات بدهی باشد.
پیامکهای حاوی اقرار به دریافت پول
یکی از قویترین انواع پیامکها در اختلافات مالی، پیامهایی هستند که در آنها دریافتکننده به وجود بدهی خود اشاره میکند.
برای مثال:
1- «پول را دریافت کردم و ماه آینده برمیگردانم.»
2- «بابت ۸۰ میلیون تومان که از تو قرض گرفتهام، تا آخر ماه مهلت میخواهم.»
3- «میدانم هنوز ۵۰ میلیون تومان به تو بدهکارم.»
4- «فعلاً توان پرداخت ندارم، اما اصل پول را حتماً تسویه میکنم.»
چنین پیامهایی ممکن است از نظر حقوقی در حکم اقرار کتبی یا دستکم قرینهای مهم برای اثبات بدهی باشند.
بر اساس ماده ۱۲۵۹ قانون مدنی، اقرار عبارت است از اخبار به حقی برای دیگری به زیان خود. ماده ۱۲۸۰ نیز اقرار کتبی را در حکم اقرار شفاهی میداند. بنابراین، اگر محتوای پیام بهروشنی نشان دهد که فرستنده وجود دین را پذیرفته است، این موضوع میتواند اهمیت حقوقی قابلتوجهی داشته باشد.
البته هر پیام تشکر یا تأیید دریافت پول، اقرار به بدهکاری محسوب نمیشود. برای مثال، جمله «پول رسید، ممنون» فقط دریافت وجه را تأیید میکند و لزوماً نشاندهنده قرض بودن آن نیست.
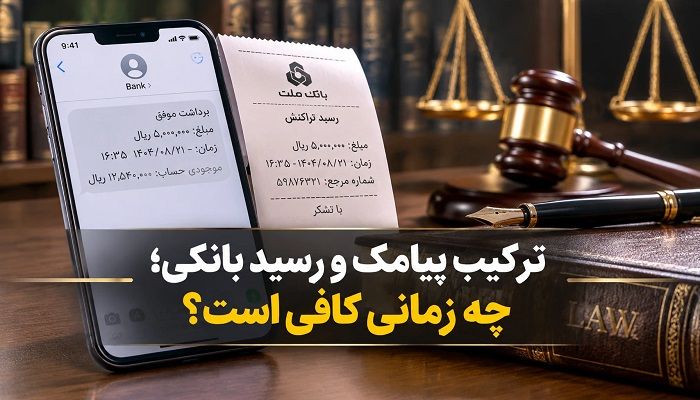
ترکیب پیامک و رسید بانکی؛ چه زمانی کافی است؟
یکی از مهمترین نکات در دعاوی مطالبه وجه این است که دادگاه معمولاً مدارک را در ارتباط با یکدیگر بررسی میکند. ممکن است هیچکدام از مدارک بهتنهایی برای اثبات تمام ادعا کافی نباشند، اما کنار هم قرار گرفتن آنها تصویر روشنتری از رابطه مالی طرفین ارائه دهد.
برای نمونه، شخصی مبلغ ۳۰۰ میلیون تومان به حساب دیگری منتقل کرده است. رسید بانکی وجود دارد و چند روز پیش از انتقال نیز پیامهایی میان طرفین ردوبدل شده که در آن درباره قرض، مبلغ و زمان بازپرداخت صحبت کردهاند. پس از سررسید، دریافتکننده در پیام دیگری درخواست مهلت کرده و اعلام داشته که هنوز امکان تسویه ندارد.
در چنین پروندهای، چند موضوع قابل بررسی است: نخست اینکه انتقال وجه واقعاً انجام شده است؛ دوم اینکه هدف از انتقال، قرض بوده است؛ سوم اینکه دریافتکننده به تعهد خود برای بازپرداخت اشاره کرده است؛ و چهارم اینکه موعد پرداخت فرارسیده است.
نمونه مقایسه قدرت مدارک در اثبات بدهی
|
مدارک موجود |
موضوعی که میتواند اثبات کند |
|---|---|
|
فقط رسید کارتبهکارت |
وقوع انتقال وجه |
|
پیام تأیید دریافت پول |
دریافت وجه توسط مخاطب، در صورت احراز اصالت |
|
پیام صریح درباره قرض |
توافق یا اقرار مرتبط با قرض |
|
رسید بانکی و پیام توافق |
ارتباط احتمالی انتقال با قرض |
|
رسید بانکی و پیام اقرار به بدهی |
مجموعهای قویتر برای اثبات طلب |
|
مدارک فوق همراه با شاهد |
امکان تقویت ادعای خواهان |
این جدول یک ارزیابی کلی است و نباید آن را بهعنوان رتبهبندی قطعی قانونی مدارک تلقی کرد. ارزش نهایی هر دلیل به شرایط پرونده، اصالت آن و دفاعیات طرف مقابل بستگی دارد.
نکته حقوقی مهم: اداره کل حقوقی قوه قضاییه در نظریه مشورتی شماره ۷/۱۴۰۱/۴۰۶ به مسئلهای بسیار نزدیک به همین موضوع پرداخته است. پرسش این بوده که اگر خواهان برای مطالبه وجه ناشی از قرض، صرفاً رسید بانکی ارائه کند، آیا باید دعوای جداگانهای برای اثبات عقد قرض نیز مطرح کند؟ پاسخ این بوده که خواهان باید جهت استحقاق خود را اثبات کند، اما الزامی به طرح دعوای مستقل اثبات قرض ندارد و دادگاه با بررسی ادله و دفاعیات طرفین درباره مطالبه وجه تصمیم میگیرد.
این نظریه برای افرادی که رسید بانکی دارند اما قرارداد رسمی تنظیم نکردهاند، اهمیت ویژهای دارد. البته نظریات مشورتی، برخلاف قوانین و آرای وحدت رویه، الزامآور نیستند و باید در جایگاه راهنمای حقوقی مورد توجه قرار گیرند.
جایگاه ادله الکترونیکی در قوانین ایران
برای درک بهتر اعتبار پیامک و مکاتبات اینترنتی، باید چند مقرره قانونی را در کنار یکدیگر بررسی کنیم.
قانونگذار ایران با تصویب قانون تجارت الکترونیکی، امکان استفاده از اطلاعات و اسناد الکترونیکی را در روابط حقوقی به رسمیت شناخته است. این موضوع اهمیت زیادی دارد؛ زیرا امروزه بسیاری از توافقهای مالی، بدون امضای قرارداد کاغذی و صرفاً از طریق تلفن همراه انجام میشوند.
ماده ۱۲ قانون تجارت الکترونیکی
این ماده یکی از مهمترین مستندات قانونی برای پذیرش پیامک و سایر دادههای الکترونیکی است. مطابق آن، نمیتوان ارزش اثباتی یک دادهپیام را صرفاً به دلیل شکل و قالب الکترونیکی آن رد کرد.
به زبان ساده، اگر شخصی ادعا کند پیامک نمیتواند در دادگاه مورد استناد قرار گیرد، این ادعا با حکم کلی ماده ۱۲ سازگار نیست. البته پذیرش پیامک بهعنوان دلیل با اثبات صحت محتوای آن تفاوت دارد. دادگاه باید بررسی کند که پیام واقعاً از سوی چه کسی ارسال شده و آیا محتوای آن با ادعای خواهان ارتباط دارد یا خیر.
ماده ۱۳ و اهمیت اصالت پیامها
ماده ۱۳ قانون تجارت الکترونیکی، ارزش اثباتی دادهپیام را به عوامل اطمینانبخش مرتبط میکند. بنابراین، صرف وجود یک تصویر از صفحه گفتوگو لزوماً به این معنا نیست که تمام محتوای آن بدون بررسی پذیرفته خواهد شد.
برای مثال، اگر شخصی تصویر یک پیام را ارائه کند اما طرف مقابل مدعی شود که تصویر دستکاری شده یا پیام از شماره او ارسال نشده است، موضوع میتواند نیازمند بررسی فنی باشد. در این شرایط، دسترسی به تلفن همراه اصلی، سوابق مکاتبه، اطلاعات فرستنده و سایر قرائن اهمیت پیدا میکند.
ماده ۱۴ و دادهپیام مطمئن
ماده ۱۴ برای دادهپیامهایی که به روش مطمئن ایجاد و نگهداری شدهاند، اعتبار خاصی قائل شده است. این ماده نشان میدهد که قانونگذار میان یک تصویر ساده و یک سابقه الکترونیکی مطمئن تفاوت قائل است.
در نتیجه، افرادی که توافقهای مالی خود را از طریق ابزارهای دیجیتال انجام میدهند، بهتر است از روشهایی برای ثبت و نگهداری قابل اعتماد مکاتبات استفاده کنند. هرچه امکان بررسی اصالت و تمامیت اطلاعات بیشتر باشد، ارزش استنادی آنها نیز میتواند تقویت شود.
آیا پیام واتساپ و تلگرام نیز قابل استناد است؟
بله. اصل پذیرش ادله الکترونیکی محدود به پیامک تلفن همراه نیست. مکاتبات واتساپ، تلگرام، ایمیل و سایر ابزارهای ارتباطی نیز ممکن است در پروندههای حقوقی مورد استناد قرار گیرند.
برای مثال، اگر دو نفر در واتساپ درباره قرض گرفتن ۵۰۰ میلیون تومان توافق کنند و سپس دریافتکننده در همان گفتوگو بازپرداخت پول را بپذیرد، این مکاتبات میتواند بهعنوان دلیل یا قرینه به دادگاه ارائه شود.
بااینحال، باید توجه داشت که تصویر گفتوگو ممکن است از نظر انتساب، کامل بودن یا احتمال تغییر محتوا مورد اختلاف قرار گیرد. به همین دلیل، حفظ تلفن همراه اصلی، مکاتبات کامل و اطلاعات مربوط به حساب کاربری اهمیت دارد. همچنین در صورت لزوم، میتوان از دادگاه درخواست کرد بررسی فنی و کارشناسی انجام شود.
تفاوت قرض، پرداخت بدهی و انتقال وجه
یکی از دلایل اصلی اختلاف در پروندههای مطالبه وجه، مشخص نبودن علت انتقال پول است. افراد ممکن است در طول یک رابطه دوستانه، خانوادگی یا تجاری، بارها برای یکدیگر پول واریز کنند. در چنین شرایطی، پس از مدتی ممکن است درباره ماهیت هر انتقال اختلاف ایجاد شود.
فرض کنید دو شریک تجاری چندین بار مبالغی را به حساب یکدیگر منتقل کردهاند. یکی از آنها مدعی است که آخرین واریزی، قرض بوده است؛ اما طرف دیگر میگوید این مبلغ بابت تسویه حساب خرید کالا پرداخت شده است. در این حالت، قاضی باید با بررسی اسناد، سوابق مالی و توافقهای طرفین، علت واقعی انتقال وجه را مشخص کند.
انتقال وجه بهعنوان قرض
در عقد قرض، شخص مالی را به دیگری میدهد تا دریافتکننده مثل آن را از حیث مقدار، جنس و وصف بازگرداند. ماده ۶۴۸ قانون مدنی به تعریف عقد قرض پرداخته است.
اگر مبلغی بهعنوان قرض پرداخت شده باشد، دریافتکننده اصولاً موظف به بازپرداخت آن مطابق شرایط قانونی و توافق طرفین است. برای اثبات این موضوع، مدارکی مانند پیام توافق، رسید بانکی، اقرار به دریافت قرض و اسناد مرتبط میتوانند مورد استفاده قرار گیرند.
انتقال وجه بابت معامله یا خرید کالا
گاهی مبلغ واریزی بابت خرید کالا یا دریافت خدمات است. در این شرایط، پرداختکننده نمیتواند صرفاً با ارائه رسید بانکی ادعا کند که دریافتکننده بدهکار است.
برای مثال، فردی مبلغ ۷۰ میلیون تومان به حساب فروشنده واریز میکند تا یک دستگاه صنعتی خریداری کند. اگر فروشنده کالا را تحویل دهد، اصل انتقال وجه به معنای ایجاد بدهی جدید برای او نیست. بنابراین، خواهان باید نشان دهد که چرا با وجود پرداخت وجه، همچنان حق مطالبه آن را دارد؛ برای مثال، ممکن است معامله فسخ شده باشد یا فروشنده از انجام تعهد خودداری کرده باشد.
انتقال وجه بهعنوان هدیه
در برخی روابط خانوادگی و دوستانه، پول با قصد بخشش منتقل میشود. اگر پرداختکننده بعداً ادعا کند که مبلغ را قرض داده است، موضوع نیازمند بررسی دقیق است؛ زیرا قصد طرفین هنگام پرداخت اهمیت دارد.
برای نمونه، اگر شخصی در مناسبت ازدواج مبلغی را به یکی از بستگان خود هدیه کرده باشد، صرف وجود رسید بانکی برای اثبات قرض بودن آن کافی نیست.
اهمیت ماده ۲۶۵ قانون مدنی
در این زمینه، ماده ۲۶۵ قانون مدنی اهمیت ویژهای دارد. این ماده مقرر میکند:
«هر کس مالی به دیگری بدهد ظاهر در عدم تبرع است. بنابراین اگر کسی چیزی به دیگری بدهد بدون اینکه مقروض آن چیز باشد میتواند استرداد کند.»
این ماده در بسیاری از اختلافات مربوط به واریز وجه مورد استناد قرار میگیرد. مفهوم آن این است که پرداخت مال اصولاً بهمعنای بخشیدن آن نیست. بااینحال، نباید از این ماده نتیجه گرفت که هر انتقال بانکی الزاماً قرض است یا دریافتکننده در همه شرایط بدهکار محسوب میشود.
باید میان دعوای استرداد وجه پرداختشده بدون استحقاق و دعوای مطالبه وجه ناشی از قرض تفاوت قائل شد. در هر دو حالت، خواهان باید مبنای حقوقی مطالبه خود را مشخص کند و دادگاه نیز با توجه به دلایل پرونده تصمیم بگیرد.
اگر قرارداد یا چک نداریم چگونه بدهی را ثابت کنیم؟
نبود قرارداد رسمی یا چک به معنای از بین رفتن امکان مطالبه وجه نیست. قانون مدنی ایران برای اثبات دعوا فقط به اسناد رسمی محدود نشده و دلایل دیگری مانند اقرار، اسناد کتبی، شهادت، امارات و قسم را نیز پذیرفته است.
ماده ۱۲۵۸ قانون مدنی این پنج دسته از ادله اثبات دعوا را مشخص کرده است. بنابراین، اگر شخصی بدون تنظیم قرارداد رسمی به دیگری پول قرض داده باشد، میتواند با استفاده از مدارک و شواهد موجود برای اثبات حق خود اقدام کند.
استفاده از مکاتبات قبلی
تمام پیامهایی که پیش از انتقال وجه یا پس از آن ردوبدل شدهاند، ممکن است اهمیت داشته باشند. گاهی یک پیام کوتاه در ظاهر ساده، ارتباط میان انتقال بانکی و تعهد به بازپرداخت را روشن میکند.
برای مثال، پیام «اگر ۱۰۰ میلیون را امروز واریز کنی، تا پایان ماه برمیگردانم» میتواند همراه با رسید بانکی، قرینهای برای اثبات توافق قرض باشد. پیام بعدی دریافتکننده مبنی بر درخواست مهلت نیز ممکن است این ادعا را تقویت کند.
درخواست بررسی سوابق بانکی
اگر تصویر رسید در اختیار شخص نباشد، ممکن است بتواند با مراجعه به بانک و دریافت گردش حساب یا اطلاعات تراکنش، وقوع انتقال وجه را مستند کند.
در مواردی که دسترسی به اطلاعات موردنیاز بدون دستور قضایی امکانپذیر نیست، میتوان از دادگاه درخواست کرد برای بررسی موضوع از بانک مربوط استعلام کند. این اقدام بهخصوص زمانی اهمیت دارد که طرف مقابل اصل انتقال وجه را انکار میکند.
استفاده از شهادت شهود
اگر اشخاصی هنگام توافق قرض حضور داشتهاند یا از موضوع و شرایط پرداخت اطلاع مستقیم دارند، شهادت آنها ممکن است به اثبات ادعا کمک کند.
البته باید توجه کرد که ارزش شهادت تابع شرایط قانونی آن و موضوع دعواست. شاهدی که صرفاً از شخص دیگری شنیده است پولی قرض داده شده، با شاهدی که شخصاً هنگام توافق حضور داشته تفاوت دارد.
ارائه مجموعهای از قرائن
گاهی هیچ سند مستقلی وجود ندارد که بهتنهایی تمام موضوع را اثبات کند. در این شرایط، مجموعهای از قرائن میتواند به روشن شدن واقعیت کمک کند.
برای مثال، این موارد را در نظر بگیرید:
1- پیامهای قبل از واریز وجه درباره درخواست قرض؛
2- رسید بانکی با مشخصات انتقال؛
3- پیام دریافتکننده مبنی بر تأیید مبلغ؛
4- درخواست مهلت برای بازپرداخت؛
5- پرداخت بخشی از مبلغ در ماههای بعد؛
6- شهادت اشخاصی که از توافق اطلاع مستقیم دارند.
ارتباط منطقی میان این مدارک میتواند ادعای خواهان را تقویت کند. بااینحال، نتیجه نهایی به ارزیابی دادگاه و احراز اصالت و ارتباط مدارک بستگی دارد.
نقش شهادت شهود و اقرار در اثبات بدهی
در بسیاری از اختلافات مالی، افراد هنگام توافق به حضور شاهد توجه نمیکنند. تصور میکنند چون رابطه دوستانه یا خانوادگی است، نیازی به حضور شخص ثالث وجود ندارد. اما وقتی اختلاف ایجاد میشود، نبود شاهد میتواند اثبات جزئیات توافق را دشوارتر کند.
شهادت شهود چگونه به اثبات بدهی کمک میکند؟
شاهد میتواند درباره موضوعاتی مانند درخواست قرض، توافق بر مبلغ، زمان بازپرداخت و حتی اقرار بعدی بدهکار توضیح دهد.
البته شهادت باید مطابق شرایط قانونی بررسی شود و صرف معرفی هر شخصی بهعنوان شاهد، الزاماً برای اثبات ادعا کافی نیست.
برای نمونه، اگر شخصی هنگام توافق قرض حضور داشته و شنیده باشد که دریافتکننده متعهد شده مبلغ را در تاریخ مشخصی بازگرداند، شهادت او ممکن است در کنار رسید بانکی اهمیت پیدا کند.
اقرار خارج از دادگاه
گاهی بدهکار در مکالمه تلفنی، پیامک یا گفتوگوی خصوصی به بدهی خود اعتراف میکند. مطابق ماده ۱۲۷۹ قانون مدنی، اقرار شفاهی خارج از دادگاه در شرایط مقرر قانونی میتواند از طریق شهادت شهود اثبات شود. ماده ۱۲۸۰ نیز درباره اقرار کتبی حکم مشخصی دارد.
همچنین مطابق ماده ۲۰۲ قانون آیین دادرسی مدنی، اگر شخص در دادگاه به امری اقرار کند که دلیل ذیحق بودن طرف مقابل باشد، برای اثبات آن موضوع به دلیل دیگری نیاز نیست. باید میان اقرار قضایی و اقرار خارج از دادگاه تفاوت قائل شد؛ زیرا آثار و شیوه اثبات آنها یکسان نیست.
اگر بدهکار بعداً منکر پیامک شود چه اتفاقی میافتد؟
ممکن است فردی ابتدا در پیامک بدهی خود را پذیرفته باشد، اما پس از طرح دعوا ادعا کند که پیام را ارسال نکرده یا محتوای آن دستکاری شده است.
در چنین شرایطی، دادگاه میتواند با توجه به اوضاع پرونده، مدارک موجود و در صورت لزوم نظر کارشناس، موضوع انتساب و اصالت پیام را بررسی کند. به همین دلیل، نگهداری نسخه اصلی مکاتبات و تلفن همراه اهمیت زیادی دارد.
چگونه از پیامکها و رسیدهای بانکی محافظت کنیم؟
داشتن مدرک کافی نیست؛ نحوه نگهداری و ارائه آن نیز اهمیت دارد. گاهی افراد تنها یک تصویر از رسید بانکی یا چند اسکرینشات از پیامها را نگه میدارند و بعد از مدتی به اطلاعات اصلی دسترسی ندارند.
برای کاهش این خطر، بهتر است چند اقدام ساده انجام دهید.
اول، اصل پیامها را حفظ کنید. پیامکها را بدون دلیل حذف نکنید و از پاک کردن گفتوگوهای مرتبط با انتقال وجه خودداری کنید. اگر امکان تهیه نسخه پشتیبان وجود دارد، از آن استفاده کنید.
دوم، تصویر کامل گفتوگو را نگه دارید. بهجای ذخیره یک جمله جداگانه، بخشهای قبل و بعد مکالمه را نیز حفظ کنید. گاهی حذف یک پیام از متن گفتوگو میتواند معنای جمله را تغییر دهد.
سوم، اطلاعات تراکنش را ثبت کنید. مبلغ، تاریخ، شماره پیگیری و مشخصات بانکی انتقال را نگهداری کنید. در صورت امکان، گردش حساب رسمی یا قابل استعلام نیز دریافت کنید.
چهارم، مدارک را ویرایش نکنید. روی تصاویر اصلی چیزی ننویسید، بخشهایی از پیامها را حذف نکنید و برای ارائه به دادگاه از تصاویر دستکاریشده استفاده نکنید. اگر نیاز به مشخص کردن بخش مهمی از گفتوگو دارید، نسخه جداگانهای تهیه کنید و نسخه اصلی را نیز حفظ کنید.
پنجم، درباره بازپرداخت توافق روشن داشته باشید. اگر قرار است مبلغی قرض داده شود، بهتر است مبلغ، تاریخ دریافت، موعد بازپرداخت و مشخصات طرفین در یک نوشته یا پیام روشن ثبت شود.
در معاملات با مبالغ بالا، تنظیم قرارداد یا اخذ سند معتبر میتواند از بسیاری اختلافات آینده جلوگیری کند.
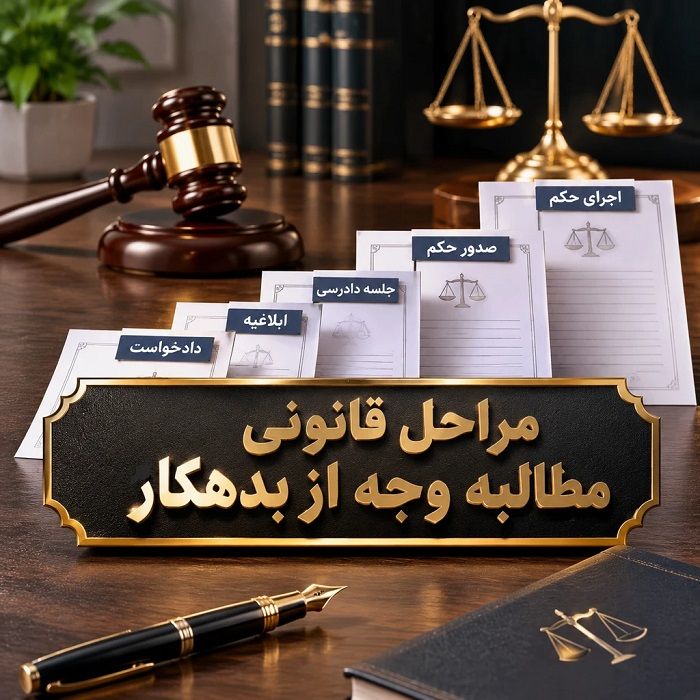
مراحل قانونی مطالبه وجه از بدهکار
اگر با وجود درخواستهای مکرر، دریافتکننده پول از بازپرداخت آن خودداری کند، پرداختکننده میتواند از طریق مراجع قضایی برای مطالبه وجه اقدام کند. البته پیش از شروع دعوا بهتر است مدارک موجود را بررسی و ادعای خود را از نظر حقوقی مشخص کند.
مرحله اول: جمعآوری مدارک و مستندات
پیش از هر اقدامی، تمام مدارک مرتبط با انتقال وجه را جمعآوری کنید. این مدارک ممکن است شامل رسید کارتبهکارت، گردش حساب، پیامکها، مکاتبات پیامرسانها، قراردادهای احتمالی و مشخصات شاهدان باشد.
نکته مهم این است که مدارک باید ارتباط میان پرداخت پول و تعهد طرف مقابل به بازپرداخت را نشان دهند. اگر چندین تراکنش میان طرفین انجام شده است، بهتر است برای هر انتقال، تاریخ، مبلغ و علت پرداخت مشخص شود.
مرحله دوم: ارسال اظهارنامه قضایی
یکی از راهکارهای قانونی پیش از طرح دعوا، ارسال اظهارنامه است. شخص طلبکار میتواند از طریق دفاتر خدمات الکترونیک قضایی، درخواست ارسال اظهارنامه به بدهکار را ثبت کند.
در اظهارنامه بهتر است مبلغ مورد مطالبه، تاریخ انتقال وجه و مبنای مطالبه بهصورت روشن بیان شود. همچنین میتوان از دریافتکننده درخواست کرد در مهلت معقول نسبت به پرداخت بدهی اقدام کند.
ارسال اظهارنامه در تمام دعاوی مطالبه وجه الزام قانونی ندارد، اما در بعضی پروندهها میتواند از نظر اثبات مطالبه قبلی و مشخص کردن موضع طرفین مفید باشد.
مرحله سوم: ثبت دادخواست مطالبه وجه
اگر بدهکار همچنان از پرداخت خودداری کند، طلبکار میتواند دادخواست مطالبه وجه را از طریق دفاتر خدمات الکترونیک قضایی ثبت کند.
در تنظیم دادخواست باید مشخصات طرفین، مبلغ خواسته، شرح ماجرا و دلایل و مستندات بهدرستی درج شود.
برای مثال، اگر مبلغی بهعنوان قرض پرداخت شده و موعد بازپرداخت آن فرارسیده است، خواهان میتواند با استناد به رسید بانکی و مکاتبات مرتبط، مطالبه وجه را درخواست کند.
در این مرحله باید توجه داشت که عنوان خواسته و شرح دادخواست باید با واقعیت رابطه مالی طرفین مطابقت داشته باشد. گاهی موضوع صرفاً مطالبه قرض نیست، بلکه استرداد وجه پرداختشده بدون استحقاق یا مطالبه خسارت ناشی از انجام نشدن تعهد مطرح است.
مرحله چهارم: رسیدگی دادگاه به مدارک
پس از ثبت دادخواست و ابلاغ آن، دادگاه ادعاها و دفاعیات طرفین را بررسی میکند. ممکن است خوانده اصل دریافت پول را بپذیرد، اما ادعا کند که وجه بابت معامله دیگری پرداخت شده است. همچنین ممکن است دریافت وجه را انکار کند یا مدعی شود که بدهی را قبلاً پرداخت کرده است.
مطابق ماده ۱۹۷ قانون آیین دادرسی مدنی، شخصی که مدعی وجود حق یا دین است باید آن را اثبات کند. در مقابل، مطابق ماده ۱۹۸ همین قانون، پس از اثبات وجود دین، اصل بر بقای آن است، مگر اینکه خلاف آن ثابت شود. بنابراین، اگر بدهکار ادعا کند بدهی خود را تسویه کرده است، این دفاع نیز باید با توجه به دلایل مربوط بررسی شود.
مرحله پنجم: اجرای حکم و دریافت وجه
اگر دادگاه پس از رسیدگی، حکم به پرداخت وجه صادر کند و حکم قابلیت اجرا پیدا کند، طلبکار میتواند از طریق اجرای احکام برای وصول طلب خود اقدام کند.
در این مرحله، بسته به شرایط پرونده و مقررات اجرایی، امکان شناسایی و توقیف اموال و حسابهای بانکی بدهکار وجود دارد. البته اجرای حکم به معنای تضمین وصول فوری پول نیست و وضعیت مالی و داراییهای محکومعلیه نیز اهمیت دارد.
آیا میتوان خسارت تأخیر تأدیه را هم مطالبه کرد؟
در برخی دعاوی مطالبه وجه، طلبکار میتواند علاوه بر اصل مبلغ، خسارت تأخیر تأدیه را نیز درخواست کند.
ماده ۵۲۲ قانون آیین دادرسی مدنی شرایط مطالبه این خسارت را مشخص کرده است. از جمله شرایط مطرحشده در این ماده، وجه رایج بودن دین، مطالبه طلبکار، تمکن مدیون، امتناع از پرداخت و تغییر فاحش شاخص قیمت سالانه است.
بنابراین، خسارت تأخیر تأدیه بهصورت خودکار و بدون بررسی شرایط قانونی به هر مطالبه وجهی تعلق نمیگیرد. دادگاه باید شرایط مقرر در ماده ۵۲۲ را احراز کند.
اشتباهات رایج هنگام مطالبه پول
بسیاری از افراد با وجود داشتن مدارک مناسب، هنگام پیگیری حقوقی دچار اشتباهاتی میشوند که ممکن است روند اثبات ادعا را دشوار کند.
اشتباه اول: تصور اینکه رسید کارتبهکارت بهتنهایی اثباتکننده قرض است
این تصور که هر پول واریزشدهای الزاماً قرض محسوب میشود، درست نیست. رسید بانکی اصل انتقال را نشان میدهد، اما برای اثبات علت انتقال باید به سایر مدارک و شرایط توجه کرد.
اشتباه دوم: حذف پیامکها و مکاتبات قبلی
برخی افراد پس از ایجاد اختلاف، پیامهای قبلی را حذف میکنند یا تلفن همراه خود را تغییر میدهند. این کار ممکن است باعث از بین رفتن یکی از مهمترین مدارک پرونده شود.
بهتر است از ابتدا مکاتبات مالی مهم را به شکل قابل اطمینان نگهداری کنید.
اشتباه سوم: طرح ادعای نادرست درباره علت پرداخت
اگر مبلغی بابت خرید کالا یا تسویه حساب پرداخت شده است، نباید بدون دلیل آن را قرض معرفی کرد. دادگاه بر اساس واقعیت رابطه حقوقی طرفین تصمیم میگیرد و ارائه ادعای نادرست میتواند به اعتبار سایر مدارک نیز لطمه بزند.
اشتباه چهارم: تصور اینکه هر عدم بازپرداختی جرم است
یکی از نکات مهم در اختلافات مالی، تفاوت میان مسئولیت حقوقی و مسئولیت کیفری است.
اگر شخصی مبلغی را قرض گرفته باشد اما در موعد مقرر نتواند آن را بازپرداخت کند، صرف این موضوع معمولاً برای تحقق جرم کلاهبرداری کافی نیست. در چنین وضعیتی، موضوع اصولاً از طریق دعوای حقوقی مطالبه وجه پیگیری میشود.
برای تحقق کلاهبرداری، وجود عناصر قانونی جرم، از جمله توسل به وسایل متقلبانه و سایر شرایط لازم، باید احراز شود. بنابراین، نباید هر اختلاف قراردادی یا بدهی پرداختنشده را با عنوان کلاهبرداری مطرح کرد.
اشتباه پنجم: نادیده گرفتن اهمیت زمان و ترتیب مکاتبات
گاهی یک پیام پیش از انتقال وجه، ارزش اثباتی بیشتری نسبت به پیامی دارد که چند ماه پس از ایجاد اختلاف ارسال شده است. برای مثال، اگر پیش از واریز پول درباره قرض و موعد بازپرداخت توافق شده باشد، این مکاتبه میتواند ارتباط میان پرداخت و تعهد را بهتر نشان دهد.
به همین دلیل، ترتیب زمانی پیامها و تراکنشها باید حفظ شود و بهتر است مدارک به شکلی ارائه شوند که روند شکلگیری رابطه مالی مشخص باشد.
اشتباه ششم: تهدید بدهکار به جای پیگیری قانونی
تهدید، انتشار اطلاعات شخصی یا ایجاد فشار غیرقانونی بر بدهکار، راهکار مناسبی برای وصول طلب نیست. حتی ممکن است چنین رفتارهایی برای طلبکار مسئولیت قانونی ایجاد کند.
بهتر است بهجای درگیری شخصی، از اظهارنامه، دادخواست و سایر راهکارهای قانونی استفاده شود.
نتیجهگیری
پاسخ به این سؤال به محتوای مدارک و شرایط رابطه مالی طرفین بستگی دارد. رسید کارتبهکارت میتواند وقوع انتقال وجه را اثبات کند، اما بهتنهایی همیشه نشان نمیدهد که پول با عنوان قرض پرداخت شده است. در مقابل، پیامکی که دریافتکننده در آن به قرض گرفتن پول، مبلغ بدهی یا تعهد به بازپرداخت اشاره کرده باشد، میتواند دلیل مهمی برای اثبات طلب محسوب شود.
اگر رسید بانکی با پیامکهای حاوی توافق یا اقرار به بدهی همراه باشد، مجموعه این مدارک میتواند موقعیت حقوقی طلبکار را تقویت کند. قانون تجارت الکترونیکی نیز در مواد ۱۲ تا ۱۴، امکان پذیرش دادهپیامها بهعنوان ادله را به رسمیت شناخته است.
همچنین مطابق ماده ۱۲۵۸ قانون مدنی، اقرار، اسناد کتبی، شهادت، امارات و قسم از ادله اثبات دعوا هستند. بنابراین، نبود قرارداد رسمی یا چک به معنای غیرممکن بودن مطالبه وجه نیست.
از سوی دیگر، نظریه مشورتی شماره ۷/۱۴۰۱/۴۰۶ اداره کل حقوقی قوه قضاییه نشان میدهد که در دعوای مطالبه وجه ناشی از قرض، خواهان ملزم نیست حتماً دعوای جداگانهای برای اثبات عقد قرض مطرح کند؛ بلکه دادگاه با بررسی ادله و دفاعیات طرفین درباره استحقاق خواهان تصمیم میگیرد.
در نهایت، اگر پولی به شخص دیگری واریز کردهاید و اکنون با انکار بدهی روبهرو هستید، بهتر است پیش از هر اقدامی، رسید بانکی، پیامکها، مکاتبات و سایر شواهد را بهصورت منظم جمعآوری کنید. بررسی این مدارک توسط وکیل یا مشاور حقوقی میتواند به انتخاب عنوان صحیح دعوا و کاهش احتمال اشتباه در فرایند مطالبه وجه کمک کند.
پرسشهای متداول درباره اثبات بدهی با پیامک و رسید کارتبهکارت
۱. آیا با داشتن فقط رسید کارتبهکارت میتوان از بدهکار شکایت کرد؟
بله، رسید کارتبهکارت میتواند مبنای ارائه دادخواست مطالبه وجه باشد. بااینحال، صرف رسید لزوماً قرض بودن وجه را اثبات نمیکند و خواهان باید مبنای قانونی استحقاق خود را نیز نشان دهد. دادگاه با بررسی رسید و سایر قرائن و دفاعیات طرفین تصمیم میگیرد.
۲. آیا پیامک بدهکار مبنی بر اینکه پول را پس میدهم، در دادگاه اعتبار دارد؟
بله، چنین پیامکی در صورت احراز اصالت و انتساب به فرستنده میتواند دلیل یا قرینه مهمی برای اثبات بدهی باشد. اگر پیام شامل پذیرش مبلغ، علت دریافت پول و تعهد به بازپرداخت باشد، ارزش استنادی آن میتواند بیشتر شود.
۳. اگر بدهکار پیامکها را انکار کند، آیا امکان اثبات آنها وجود دارد؟
بله. در صورت انکار پیامها، میتوان از دادگاه درخواست بررسی اصالت و انتساب مکاتبات را مطرح کرد. تلفن همراه اصلی، سوابق پیامها و سایر اطلاعات فنی میتوانند در بررسی موضوع مؤثر باشند.
۴. آیا برای مطالبه پول قرضدادهشده حتماً باید قرارداد کتبی داشته باشیم؟
خیر. قرارداد کتبی تنها یکی از راههای اثبات توافق است. مطابق قوانین ایران، اقرار، اسناد، شهادت، امارات و سایر ادله قانونی نیز میتوانند برای اثبات طلب مورد استفاده قرار گیرند.
۵. اگر پول به حساب شخص دیگری واریز شده باشد، آیا میتوان آن را از او مطالبه کرد؟
این موضوع به علت انتقال وجه و رابطه حقوقی میان اشخاص بستگی دارد. اگر شخصی وجه را دریافت کرده اما مبنای قانونی برای نگهداری آن نداشته باشد، ممکن است امکان طرح دعوای استرداد وجه وجود داشته باشد. بااینحال، اگر وجه بابت تعهد شخص دیگری یا معاملهای مشخص پرداخت شده باشد، باید مسئولیت هر یک از افراد و مبنای مطالبه جداگانه بررسی شود.
منابع و مستندات قانونی مقاله
برای بررسی و مطالعه بیشتر، منابع زیر قابل استفاده هستند:
-
قانون مدنی جمهوری اسلامی ایران: مواد ۱۲۵۷، ۱۲۵۸، ۱۲۵۹، ۱۲۷۹، ۱۲۸۰، ۱۲۸۴، ۲۶۵ و ۶۴۸.
-
قانون تجارت الکترونیکی مصوب ۱۳۸۲: مواد ۱۲، ۱۳ و ۱۴.
-
قانون آیین دادرسی دادگاههای عمومی و انقلاب در امور مدنی: مواد ۱۹۷، ۱۹۸، ۱۹۹، ۲۰۲ و ۵۲۲.
-
نظریه مشورتی شماره ۷/۱۴۰۱/۴۰۶ اداره کل حقوقی قوه قضاییه: درباره مطالبه وجه ناشی از قرض با استناد به رسید بانکی.
پیوند منابع: