مقدمه
در دنیای امروز، موفقیت اقتصادی را نمیتوان صرفاً با میزان درآمد، حجم داراییها یا سودی که یک شرکت در پایان سال مالی به دست میآورد اندازهگیری کرد.
ممکن است یک مجموعه تجاری در مدت کوتاهی به درآمد قابلتوجهی برسد، اما اگر برای رسیدن به این درآمد منابع طبیعی را بیش از اندازه مصرف کند، نیروی انسانی خود را نادیده بگیرد، اعتماد مشتریان را از بین ببرد یا تمام منابع مالی خود را صرف هزینههای کوتاهمدت کند، احتمالاً نمیتواند موفقیت خود را برای مدت طولانی حفظ کند. اینجاست که مفهوم سرمایه پایدار اهمیت پیدا میکند.
سرمایه پایدار یکی از مفاهیم مهم در اقتصاد، مدیریت، سرمایهگذاری و توسعه کسبوکار است که بر حفظ و تقویت منابع ارزشمند در طول زمان تأکید دارد.
در این رویکرد، سرمایه فقط پول نقد، ساختمان، تجهیزات یا داراییهای مالی نیست؛ بلکه دانش کارکنان، اعتماد مشتریان، روابط اجتماعی، منابع طبیعی، فناوری و ظرفیت تولید نیز بخشهایی از سرمایه محسوب میشوند.
به بیان ساده، هر منبعی که بتواند امروز و در آینده برای افراد، سازمانها و جوامع ارزش ایجاد کند، میتواند در چارچوب مفهوم سرمایه پایدار مورد بررسی قرار بگیرد.
برای مثال، شرکتی را تصور کنید که بهجای افزایش سریع سود از طریق کاهش کیفیت محصولات، روی آموزش کارکنان، بهبود فناوری، کاهش مصرف انرژی و جلب اعتماد مشتریان سرمایهگذاری میکند.
شاید این تصمیمها در کوتاهمدت هزینه بیشتری داشته باشند، اما در بلندمدت میتوانند بهرهوری، اعتبار تجاری و توان رقابتی شرکت را افزایش دهند.
چنین شرکتی بهجای مصرف کردن منابع برای کسب سود موقت، در حال ساختن پایههایی است که موفقیت آینده آن را تضمین میکنند.
در این مقاله از اتاق 24 بررسی میکنیم که سرمایه پایدار چیست، چه انواعی دارد، چرا اهمیت پیدا کرده و چگونه میتوان آن را در زندگی اقتصادی، مدیریت شرکتها و تصمیمهای سرمایهگذاری به کار گرفت. همچنین به ارتباط این مفهوم با توسعه پایدار و معیارهای زیستمحیطی، اجتماعی و حاکمیتی میپردازیم.
تعریف سرمایه پایدار و مفهوم آن در اقتصاد
سرمایه پایدار (Sustainable Capital) به مجموعه منابع و داراییهایی گفته میشود که با مدیریت مسئولانه و بلندمدت، ظرفیت ایجاد ارزش اقتصادی، اجتماعی و زیستمحیطی را در طول زمان حفظ میکنند یا افزایش میدهند.
در این تعریف، نکته مهم صرفاً مقدار سرمایه نیست، بلکه کیفیت، نحوه استفاده و توانایی آن برای ایجاد منافع در آینده نیز اهمیت دارد. برای نمونه، داشتن یک کارخانه بزرگ بهتنهایی نشانه برخورداری از سرمایه پایدار نیست. اگر تجهیزات کارخانه فرسوده باشند، کارکنان مهارت کافی نداشته باشند، مصرف انرژی بسیار بالا باشد و مجموعه نتواند هزینههای عملیاتی خود را مدیریت کند، داراییهای موجود لزوماً پشتوانهای مطمئن برای آینده نخواهند بود.
در نگاه اقتصادی سنتی، سرمایه معمولاً به منابعی اشاره دارد که برای تولید کالا و ارائه خدمات استفاده میشوند. پول، ماشینآلات، زمین، ساختمان و تجهیزات از نمونههای شناختهشده این منابع هستند.
اما رویکرد پایداری، دامنه تعریف سرمایه را گسترش میدهد و عواملی مانند آموزش، سلامت نیروی انسانی، اعتماد اجتماعی، کیفیت محیطزیست و دانش را نیز در تحلیل ظرفیت اقتصادی جامعه وارد میکند.
سازمان همکاری و توسعه اقتصادی (OECD) در بررسیهای خود درباره اندازهگیری پایداری، بر اهمیت سرمایه اقتصادی، انسانی، طبیعی و اجتماعی تأکید میکند.
بر اساس این رویکرد، برای ارزیابی وضعیت یک جامعه نباید تنها به تولید و درآمد فعلی توجه کرد؛ بلکه باید بررسی شود که منابع و داراییهای موردنیاز نسلهای آینده در چه وضعیتی قرار دارند.
تفاوت سرمایه پایدار با سرمایه سنتی
سرمایه سنتی معمولاً بر بازده مالی، ارزش داراییها و میزان سودآوری تمرکز دارد. در مقابل، سرمایه پایدار علاوه بر این موارد، پیامدهای بلندمدت تصمیمهای اقتصادی را نیز بررسی میکند.
برای درک بهتر تفاوت این دو مفهوم، یک واحد تولیدی را در نظر بگیرید که دو راه برای افزایش سود خود دارد. راه اول کاهش هزینهها از طریق استفاده از مواد اولیه ارزان و بیکیفیت است. راه دوم سرمایهگذاری روی ماشینآلات کممصرف، آموزش کارکنان و بهبود کیفیت محصولات است.
روش اول ممکن است در کوتاهمدت هزینههای تولید را کاهش دهد، اما میتواند به اعتبار برند و رضایت مشتریان آسیب برساند. روش دوم شاید در ابتدا به سرمایه بیشتری نیاز داشته باشد، ولی امکان افزایش بهرهوری، کاهش ضایعات و حفظ مشتریان را فراهم میکند.
تفاوت اصلی این دو نگاه در افق زمانی و گستره ارزشآفرینی آنهاست. سرمایه پایدار تلاش میکند میان سودآوری، مسئولیت اجتماعی و حفظ منابع موردنیاز آینده تعادل برقرار کند.
|
معیار مقایسه |
سرمایه سنتی |
سرمایه پایدار |
|---|---|---|
|
هدف اصلی |
بازده اقتصادی و مالی |
ارزشآفرینی بلندمدت |
|
افق زمانی |
ممکن است کوتاهمدت باشد |
عمدتاً بلندمدت |
|
منابع موردتوجه |
داراییهای مالی و فیزیکی |
مالی، انسانی، طبیعی، اجتماعی و فکری |
|
محیطزیست |
ممکن است عامل جانبی باشد |
یکی از عوامل مهم تصمیمگیری |
|
نیروی انسانی |
هزینه یا عامل تولید |
دارایی و منبع ارزشآفرینی |
|
ارزیابی موفقیت |
سود و بازده مالی |
سودآوری همراه با حفظ ظرفیتهای آینده |
باید توجه داشت که سرمایه پایدار به معنای کنار گذاشتن سود اقتصادی نیست. یک فعالیت اقتصادی پایدار همچنان باید بتواند هزینههای خود را پوشش دهد، درآمد ایجاد کند و بازده مناسبی برای سرمایهگذاران داشته باشد. تفاوت در این است که این بازده نباید به بهای تخریب منابعی به دست بیاید که ادامه فعالیت اقتصادی به آنها وابسته است.
انواع سرمایه پایدار
سرمایه پایدار تنها یک مفهوم مالی نیست و از چندین نوع دارایی و منبع ارزشآفرین تشکیل میشود.
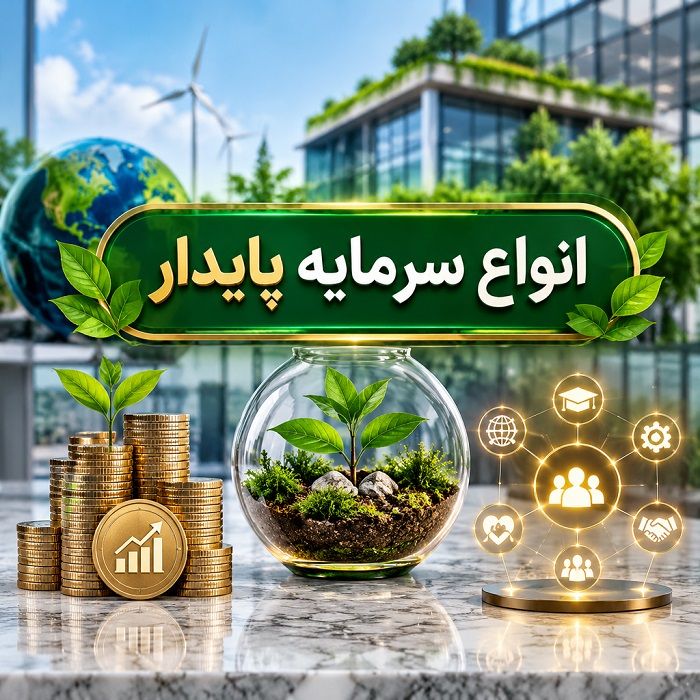
در ادبیات توسعه پایدار، معمولاً از چهار گروه اصلی سرمایه اقتصادی، انسانی، طبیعی و اجتماعی صحبت میشود. در برخی چارچوبهای گزارشگری و مدیریت سازمانی نیز سرمایه فکری و تولیدی بهعنوان دستههای مستقل در نظر گرفته میشوند.
برای مثال، چارچوب ششگانه سرمایه که در گزارشگری یکپارچه مورد استفاده قرار میگیرد، سرمایه مالی، تولیدی، فکری، انسانی، اجتماعی و طبیعی را معرفی میکند. این دستهبندی کمک میکند شرکتها بهجای تمرکز صرف بر داراییهای ثبتشده در ترازنامه، منابع دیگری را نیز که در خلق ارزش نقش دارند شناسایی کنند.
۱. سرمایه مالی و اقتصادی
سرمایه مالی یکی از شناختهشدهترین انواع سرمایه است و شامل منابع پولی و مالی میشود که افراد، شرکتها و دولتها برای انجام فعالیتهای اقتصادی در اختیار دارند.
موجودی نقدی، سپردههای بانکی، سهام، اوراق بهادار، منابع تأمین مالی و سود انباشته از جمله نمونههای این نوع سرمایه هستند.
اما چه چیزی سرمایه مالی را پایدار میکند؟ پاسخ این سؤال به نحوه مدیریت منابع مالی مربوط میشود. یک شرکت زمانی میتواند از سرمایه مالی پایدار برخوردار باشد که درآمد، هزینه، بدهی، نقدینگی و سرمایهگذاریهای خود را به شکلی متعادل مدیریت کند.
وابستگی بیش از اندازه به وام، استفاده نامناسب از منابع نقدی و سرمایهگذاریهای پرریسک میتوانند ثبات مالی یک مجموعه را تهدید کنند.
برای مثال، کسبوکاری را در نظر بگیرید که تمام سود خود را میان سهامداران تقسیم میکند و هیچ بودجهای برای تعمیر تجهیزات، توسعه محصولات یا مواجهه با شرایط غیرمنتظره کنار نمیگذارد. چنین کسبوکاری ممکن است در یک دوره مالی عملکرد خوبی داشته باشد، اما در صورت کاهش فروش یا افزایش هزینهها با مشکل مواجه شود.
در مقابل، شرکتی که بخشی از سود خود را برای توسعه فعالیتها، ایجاد ذخایر مالی، کاهش بدهیهای پرهزینه و افزایش بهرهوری اختصاص میدهد، پایه مالی مستحکمتری ایجاد میکند. البته میزان ذخایر و سرمایهگذاری مجدد باید با توجه به شرایط صنعت، جریان نقدی و اهداف سازمان تعیین شود.
در سطح فردی نیز سرمایه مالی پایدار به معنای داشتن درآمد منظم، کنترل بدهی، مدیریت هزینهها و ایجاد پسانداز متناسب با شرایط زندگی است. فردی که تمام درآمد خود را مصرف میکند، حتی اگر در حال حاضر درآمد بالایی داشته باشد، لزوماً از وضعیت مالی پایداری برخوردار نیست.
۲. سرمایه انسانی
سرمایه انسانی به مجموعه دانش، مهارتها، تجربهها، تواناییها و ظرفیتهایی گفته میشود که افراد از طریق آموزش، تجربه کاری و یادگیری به دست میآورند.
این نوع سرمایه یکی از مهمترین عوامل افزایش بهرهوری و توسعه اقتصادی محسوب میشود.
تصور کنید دو شرکت با تجهیزات و منابع مالی تقریباً یکسان فعالیت میکنند. شرکت اول کارکنانی دارد که آموزش کافی ندیدهاند و با فناوریهای جدید آشنایی ندارند. شرکت دوم بهطور مستمر برای ارتقای مهارت کارکنان خود برنامهریزی میکند.
کدام مجموعه شانس بیشتری برای رشد دارد؟ معمولاً شرکتی که نیروی انسانی توانمندتری دارد، میتواند از منابع موجود بهتر استفاده کند و با تغییرات بازار سریعتر سازگار شود.
سرمایهگذاری در آموزش، سلامت، ایمنی محیط کار، ارتقای مهارتهای تخصصی و بهبود شرایط شغلی از مهمترین روشهای تقویت سرمایه انسانی است. این اقدامات ممکن است در ابتدا هزینهبر به نظر برسند، اما میتوانند میزان خطا، ترک شغل، اتلاف زمان و هزینههای ناشی از عملکرد ضعیف را کاهش دهند.
در اقتصاد امروزی، اهمیت سرمایه انسانی به دلیل سرعت تغییرات فناوری بیشتر شده است. بسیاری از مشاغل به مهارتهایی نیاز دارند که چند سال پیش اهمیت کمتری داشتند. بنابراین، کارکنان و مدیرانی که یادگیری مستمر را بخشی از مسیر شغلی خود میدانند، آمادگی بیشتری برای مواجهه با تحولات اقتصادی خواهند داشت.
سرمایه انسانی فقط به کارکنان شرکتها محدود نمیشود. سطح آموزش عمومی، مهارتهای فنی، سلامت جامعه و توانایی افراد برای مشارکت در فعالیتهای اقتصادی نیز در شکلگیری این سرمایه نقش دارند.
به همین دلیل، سرمایهگذاری در آموزش و سلامت عمومی میتواند در بلندمدت به افزایش ظرفیت تولید و بهبود کیفیت زندگی منجر شود.
۳. سرمایه طبیعی و زیستمحیطی
سرمایه طبیعی به منابع و داراییهای موجود در طبیعت گفته میشود که برای زندگی انسان و فعالیتهای اقتصادی ارزش ایجاد میکنند. آب، خاک، جنگلها، منابع معدنی، تنوع زیستی، منابع شیلاتی و کیفیت هوا از نمونههای این نوع سرمایه هستند.
شاید در نگاه اول تصور کنیم که طبیعت فقط تأمینکننده مواد اولیه برای تولید است؛ اما نقش آن بسیار گستردهتر است. منابع طبیعی علاوه بر فراهم کردن مواد اولیه، خدماتی مانند تصفیه طبیعی آب، حفظ حاصلخیزی خاک، تنظیم اقلیم، کنترل فرسایش و حمایت از تنوع زیستی را نیز ارائه میکنند.
برای مثال، یک واحد کشاورزی بدون خاک حاصلخیز و منابع آب قابلاستفاده نمیتواند فعالیت خود را در بلندمدت ادامه دهد. اگر کشاورز برای افزایش تولید کوتاهمدت، بیش از ظرفیت زمین از آن بهرهبرداری کند یا منابع آب زیرزمینی را به شکل غیرمسئولانه مصرف کند، ممکن است در آینده با کاهش عملکرد زمین و افزایش هزینههای تولید مواجه شود.
سرمایه طبیعی از این جهت اهمیت دارد که بسیاری از فعالیتهای اقتصادی به خدمات اکوسیستم وابسته هستند. بانک جهانی نیز منابعی مانند آب، جنگل، خاک، مواد معدنی و تنوع زیستی را از اجزای سرمایه طبیعی میداند و بر نقش آنها در فعالیتهای اقتصادی و اشتغال تأکید میکند.
حفظ سرمایه طبیعی به معنای متوقف کردن تمام فعالیتهای اقتصادی نیست. مسئله اصلی، استفاده مسئولانه از منابع و جلوگیری از تخریب غیرقابلجبران آنهاست.
توسعه انرژیهای تجدیدپذیر، مدیریت مصرف آب، بازیافت مواد اولیه، کاهش آلودگی و احیای منابع طبیعی از جمله اقداماتی هستند که میتوانند به حفظ این نوع سرمایه کمک کنند.
۴. سرمایه اجتماعی
سرمایه اجتماعی به شبکه روابط، اعتماد متقابل، همکاری، هنجارهای مشترک و ارتباطات سازنده میان افراد و گروههای اجتماعی اشاره دارد.
این سرمایه اگرچه مانند پول یا تجهیزات بهراحتی قابلاندازهگیری نیست، اما در عملکرد اقتصاد و سازمانها نقش مهمی دارد.
برای مثال، تصور کنید یک شرکت با تأمینکنندگان، مشتریان و کارکنان خود روابط مبتنی بر اعتماد برقرار کرده است. مشتریان به کیفیت خدمات آن اطمینان دارند، تأمینکنندگان در شرایط دشوار برای همکاری انعطاف نشان میدهند و کارکنان نیز احساس تعلق بیشتری به سازمان دارند. این روابط میتوانند هزینههای مذاکره، نظارت و حل اختلاف را کاهش دهند.
در مقابل، سازمانی که اعتبار خود را از دست داده است، برای جذب مشتریان جدید، استخدام نیروهای متخصص و حفظ همکاری شرکای تجاری با دشواری بیشتری روبهرو خواهد شد.
سرمایه اجتماعی در سطح جامعه نیز اهمیت دارد. اعتماد عمومی، مشارکت شهروندان، همکاری میان نهادها، مسئولیتپذیری اجتماعی و کیفیت روابط میان گروههای مختلف میتوانند زمینه اجرای بهتر سیاستهای اقتصادی و اجتماعی را فراهم کنند.
برای حفظ سرمایه اجتماعی، شفافیت، رعایت تعهدات، احترام به حقوق دیگران و ایجاد فرصتهای برابر اهمیت دارند.
اعتماد بهسادگی به دست نمیآید و معمولاً نتیجه رفتارهای درست و تکرارشونده است. به همین دلیل، حفظ آن به زمان و مسئولیتپذیری نیاز دارد.
۵. سرمایه فکری و تولیدی
سرمایه فکری شامل دانش سازمانی، تجربههای انباشته، فناوری، اختراعات، نرمافزارها، پایگاههای اطلاعاتی، حق مالکیت فکری و روشهای اختصاصی انجام فعالیتهاست.
این داراییها ممکن است در ترازنامه سنتی یک شرکت بهطور کامل منعکس نشوند، اما میتوانند نقش تعیینکنندهای در ارزشآفرینی داشته باشند.
برای نمونه، یک شرکت نرمافزاری ممکن است ساختمان بزرگی نداشته باشد، اما به دلیل برخورداری از تیم متخصص، دانش فنی، نرمافزار اختصاصی و ارتباطات تجاری ارزشمند، از مزیت رقابتی قابلتوجهی برخوردار باشد.
سرمایه تولیدی نیز به داراییهای فیزیکی مورد استفاده در فرایند تولید و ارائه خدمات اشاره دارد. ساختمان، ماشینآلات، خطوط تولید، تجهیزات حملونقل و زیرساختهای فنی از جمله نمونههای آن هستند.
پایداری این دو نوع سرمایه به نگهداری، بهروزرسانی و استفاده مؤثر از آنها وابسته است. اگر یک شرکت فناوری خود را بهروز نکند یا تجهیزات تولیدی خود را بدون برنامه نگهداری به کار بگیرد، ممکن است بهتدریج توان رقابتی خود را از دست بدهد.
اصول اساسی سرمایه پایدار
برای ایجاد سرمایه پایدار، تنها خرید دارایی یا افزایش موجودی مالی کافی نیست. این مفهوم بر مجموعهای از اصول مدیریتی و اقتصادی استوار است که رعایت آنها میتواند به حفظ منابع و افزایش ظرفیت ارزشآفرینی منجر شود.
اصل اول، نگاه بلندمدت به منابع است. مدیران باید هنگام تصمیمگیری علاوه بر درآمد و هزینه فعلی، پیامدهای احتمالی تصمیمهای خود را در سالهای آینده نیز بررسی کنند. برای مثال، خرید تجهیزات ارزانقیمت ممکن است هزینه اولیه را کاهش دهد، اما اگر مصرف انرژی و هزینه تعمیرات آنها بالا باشد، انتخاب مناسبی برای بلندمدت نخواهد بود.
اصل دوم، حفظ تعادل میان انواع سرمایه است. تمرکز بیش از اندازه بر یک نوع سرمایه میتواند سایر منابع را تضعیف کند. شرکتی که فقط به سرمایه مالی توجه دارد و آموزش کارکنان یا حفاظت از محیطزیست را نادیده میگیرد، ممکن است در آینده با هزینههای پنهان زیادی روبهرو شود.
اصل سوم، استفاده مسئولانه از منابع است. منابع طبیعی، انسانی و مالی باید به شکلی مدیریت شوند که ظرفیت ایجاد ارزش آنها در آینده از بین نرود. این اصل بهویژه در صنایع آببر، انرژیبر و تولیدی اهمیت زیادی دارد.
اصل چهارم، شفافیت و پاسخگویی است. سازمانها باید بتوانند درباره نحوه استفاده از منابع، نتایج فعالیتها و پیامدهای تصمیمهای خود اطلاعات قابلاتکا ارائه دهند. بدون اطلاعات دقیق، ارزیابی واقعی پایداری امکانپذیر نخواهد بود.
اصل پنجم، یادگیری و نوآوری مستمر است. شرایط اقتصادی، فناوری و نیازهای بازار دائماً تغییر میکنند. سازمانی که توانایی یادگیری و اصلاح روشهای خود را داشته باشد، بهتر میتواند سرمایههای موجود را حفظ کند و فرصتهای تازهای ایجاد کند.
اهمیت سرمایه پایدار در توسعه اقتصادی
توسعه اقتصادی زمانی ارزشمند است که بتواند رفاه و ظرفیت تولید جامعه را در بلندمدت افزایش دهد. رشد اقتصادی کوتاهمدت ممکن است از طریق مصرف سریع منابع یا افزایش بدهی ایجاد شود، اما اگر این رشد به کاهش سرمایه انسانی، طبیعی و اجتماعی منجر شود، نمیتوان آن را نشانه توسعه پایدار دانست.
سرمایه پایدار کمک میکند ارزیابی عملکرد اقتصادی از شاخصهای محدود مالی فراتر برود. در این رویکرد، باید پرسید آیا افزایش تولید با بهبود کیفیت زندگی همراه بوده است؟ آیا زیرساختهای لازم برای ادامه فعالیتهای اقتصادی حفظ شدهاند؟ آیا دانش و مهارت نیروی کار افزایش یافته است؟ آیا منابع طبیعی همچنان ظرفیت تأمین نیازهای آینده را دارند؟
پاسخ به این پرسشها میتواند تصویر دقیقتری از وضعیت واقعی اقتصاد ارائه دهد.
تأثیر سرمایه پایدار بر رشد کسبوکارها
کسبوکارها برای ادامه فعالیت به منابع متعددی نیاز دارند. سرمایه مالی امکان تأمین هزینهها را فراهم میکند، سرمایه انسانی کیفیت عملکرد را افزایش میدهد، سرمایه فکری زمینه نوآوری را به وجود میآورد و سرمایه اجتماعی به ایجاد روابط پایدار با مشتریان و شرکای تجاری کمک میکند.
زمانی که مدیران به تمام این منابع توجه کنند، میتوانند تصمیمهای دقیقتری درباره توسعه شرکت بگیرند. برای مثال، یک مجموعه تولیدی ممکن است بهجای افزایش فوری ظرفیت کارخانه، ابتدا روی کاهش ضایعات، بهبود بهرهوری تجهیزات و آموزش نیروی انسانی سرمایهگذاری کند. چنین اقدامی میتواند بدون افزایش قابلتوجه مصرف منابع، توان تولیدی شرکت را تقویت کند.
از طرف دیگر، توجه به مسائل زیستمحیطی و اجتماعی میتواند برخی ریسکهای عملیاتی و اعتباری را کاهش دهد. شرکتهایی که مصرف منابع، شرایط کاری و روابط تجاری خود را بهدرستی مدیریت میکنند، معمولاً آمادگی بیشتری برای مواجهه با تغییرات بازار و انتظارات مشتریان دارند.
سرمایه پایدار همچنین میتواند زمینه نوآوری در محصولات و خدمات را فراهم کند. افزایش تقاضا برای فناوریهای کممصرف، تجهیزات انرژی پاک، بستهبندی قابلبازیافت و خدمات مسئولانه نمونههایی از فرصتهایی هستند که کسبوکارها میتوانند با توجه به نیاز بازار از آنها استفاده کنند.
نقش سرمایه پایدار در رفاه اجتماعی
سرمایه پایدار تنها به سودآوری شرکتها محدود نمیشود و در بهبود رفاه اجتماعی نیز نقش دارد. جامعهای که از نظام آموزشی مناسب، نیروی انسانی توانمند، محیطزیست سالم و نهادهای قابلاعتماد برخوردار باشد، ظرفیت بیشتری برای ایجاد فرصتهای اقتصادی و اجتماعی خواهد داشت.
سرمایهگذاری در آموزش عمومی، خدمات سلامت، حملونقل ایمن، زیرساختهای شهری و دسترسی عادلانه به فرصتهای شغلی میتواند کیفیت زندگی را بهبود دهد. این اقدامات علاوه بر منافع مستقیم اجتماعی، در بلندمدت به تقویت بهرهوری و ظرفیت اقتصادی جامعه کمک میکنند.
برای مثال، توسعه حملونقل عمومی کارآمد میتواند زمان رفتوآمد شهروندان را کاهش دهد، آلودگی هوا را محدود کند و دسترسی افراد به فرصتهای شغلی را افزایش دهد. در این مثال، یک سرمایهگذاری زیرساختی بهطور همزمان بر سرمایه تولیدی، طبیعی و انسانی تأثیر مثبت میگذارد.
بنابراین، سرمایه پایدار را باید یکی از پایههای اصلی توسعه متوازن دانست؛ توسعهای که در آن منافع اقتصادی، اجتماعی و زیستمحیطی در کنار یکدیگر بررسی میشوند.
سرمایه پایدار در مدیریت و سرمایهگذاری
یکی از مهمترین کاربردهای سرمایه پایدار، استفاده از آن در تصمیمگیریهای مدیریتی و انتخاب فرصتهای سرمایهگذاری است. در گذشته، بسیاری از سرمایهگذاران هنگام ارزیابی یک پروژه عمدتاً به سود مورد انتظار، هزینه اولیه، نرخ بازگشت سرمایه و مدتزمان بازپرداخت توجه میکردند. این معیارها همچنان اهمیت دارند، اما برای ارزیابی کامل یک سرمایهگذاری کافی نیستند.
امروزه در بسیاری از چارچوبهای مدیریت سرمایه، ریسکهای محیطزیستی، اجتماعی و حاکمیتی نیز مورد توجه قرار میگیرند. برای مثال، ممکن است یک پروژه صنعتی از نظر مالی سودآور باشد، اما به دلیل وابستگی شدید به منابع آب، احتمال تغییر مقررات محیطزیستی یا مشکلات مربوط به تأمین مواد اولیه، ریسک بالایی داشته باشد.
سرمایهگذار حرفهای باید علاوه بر بررسی سود احتمالی، میزان تابآوری پروژه در برابر تغییرات اقتصادی، اجتماعی و زیستمحیطی را نیز ارزیابی کند.
ویژگیهای یک سرمایهگذاری مبتنی بر سرمایه پایدار
یک سرمایهگذاری پایدار الزاماً به معنای سرمایهگذاری در پروژههای سبز یا فعالیتهای خیریه نیست. چنین سرمایهگذاریای باید از نظر اقتصادی توجیهپذیر باشد و در عین حال، پیامدهای بلندمدت فعالیت خود را نیز در نظر بگیرد.
مهمترین ویژگیهای این نوع سرمایهگذاری عبارتاند از:
1- توجیه اقتصادی: پروژه باید مدل درآمدی مشخص، هزینههای قابلکنترل و چشمانداز مالی منطقی داشته باشد.
2- مدیریت ریسک: خطرهای مالی، عملیاتی، قانونی و محیطزیستی باید شناسایی و ارزیابی شوند.
3- حفظ منابع: استفاده از انرژی، آب، مواد اولیه و نیروی انسانی باید به شکل مسئولانه انجام شود.
4- شفافیت اطلاعات: سرمایهگذاران باید به اطلاعات قابلاعتماد درباره عملکرد مجموعه دسترسی داشته باشند.
5- ظرفیت رشد: پروژه باید امکان سازگاری با تغییرات فناوری، بازار و مقررات را داشته باشد.
6- ارزشآفرینی اجتماعی: فعالیت اقتصادی نباید به شکل غیرضروری حقوق کارکنان، مشتریان یا جامعه محلی را نادیده بگیرد.
چگونه سرمایهگذاری پایدار را ارزیابی کنیم؟
برای ارزیابی یک فرصت سرمایهگذاری، بهتر است چند مرحله مشخص دنبال شود. در مرحله نخست باید وضعیت مالی پروژه بررسی شود. میزان سرمایه اولیه، جریان نقدی، بدهیها، درآمد پیشبینیشده و هزینههای نگهداری از جمله اطلاعات ضروری هستند.
در مرحله بعد، باید وابستگی پروژه به منابع طبیعی بررسی شود. آیا فعالیت موردنظر به مصرف زیاد آب یا انرژی نیاز دارد؟ آیا مواد اولیه آن بهراحتی تأمین میشوند؟ آیا احتمال تغییر قوانین مربوط به آلودگی یا مصرف منابع وجود دارد؟
مرحله سوم به منابع انسانی و روابط اجتماعی مربوط میشود. کیفیت مدیریت، مهارت کارکنان، شرایط ایمنی، رضایت مشتریان و روابط با تأمینکنندگان میتوانند بر استمرار فعالیت پروژه تأثیر بگذارند.
در نهایت باید بررسی کرد که پروژه در برابر تغییرات اقتصادی و فناوری تا چه اندازه انعطافپذیر است. یک کسبوکار ممکن است امروز سودآور باشد، اما اگر مدل فعالیت آن با فناوریهای جدید سازگار نباشد، در آینده با مشکلات جدی مواجه شود.
ارتباط سرمایه پایدار با معیارهای ESG
یکی از اصطلاحاتی که در کنار سرمایه پایدار زیاد شنیده میشود، ESG است. این عبارت از سه واژه محیطزیست (Environmental)، مسئولیت اجتماعی (Social) و حاکمیت شرکتی (Governance) تشکیل شده است.
ESG مجموعهای از معیارها برای بررسی عملکرد و ریسکهای سازمانها در حوزههای زیستمحیطی، اجتماعی و مدیریتی است.
این معیارها به سرمایهگذاران و مدیران کمک میکنند عواملی را که ممکن است بر عملکرد بلندمدت یک شرکت اثر بگذارند، شناسایی کنند.
سازمان همکاری و توسعه اقتصادی، تأمین مالی پایدار را رویکردی میداند که اطلاعات محیطزیستی، اجتماعی و حاکمیتی را وارد فرایند تصمیمگیری شرکتها و مؤسسات مالی میکند.
سه بخش اصلی ESG عبارتاند از:
۱. معیارهای محیطزیستی (E)
این بخش به تأثیر فعالیت شرکت بر محیطزیست مربوط میشود. میزان مصرف انرژی و آب، انتشار گازهای گلخانهای، مدیریت پسماند، آلودگی و حفاظت از تنوع زیستی از جمله موضوعات قابلبررسی هستند.
برای مثال، کارخانهای که با نصب تجهیزات جدید مصرف انرژی خود را کاهش میدهد و پسماندهای تولیدی را به شکل اصولی مدیریت میکند، در حال بهبود عملکرد محیطزیستی خود است.
۲. معیارهای اجتماعی (S)
این معیارها به نحوه برخورد شرکت با کارکنان، مشتریان، تأمینکنندگان و جامعه محلی مربوط میشوند. ایمنی محیط کار، رعایت حقوق نیروی انسانی، جلوگیری از تبعیض، حفاظت از اطلاعات مشتریان و کیفیت محصولات از جمله موضوعات این حوزه هستند.
شرکتی که به حقوق کارکنان خود احترام میگذارد و محصولات ایمن و باکیفیت عرضه میکند، میتواند روابط پایدارتر و اعتماد بیشتری ایجاد کند.
۳. معیارهای حاکمیت شرکتی (G)
حاکمیت شرکتی به ساختار مدیریت، نظارت و کنترل سازمان مربوط است. شفافیت مالی، استقلال و مسئولیت هیئتمدیره، مقابله با فساد، رعایت قوانین، کنترل تعارض منافع و پاسخگویی مدیران از موضوعات مهم این بخش هستند.
برای مثال، اگر یک شرکت سازوکار مشخصی برای بررسی معاملات، کنترل هزینهها و گزارش تخلفات داشته باشد، احتمال تصمیمگیریهای غیرشفاف و سوءاستفاده از منابع کاهش مییابد.
آیا ESG و سرمایه پایدار یک مفهوم هستند؟
خیر. این دو مفهوم به یکدیگر ارتباط دارند، اما کاملاً یکسان نیستند.
سرمایه پایدار به منابع و داراییهایی اشاره دارد که باید حفظ و تقویت شوند تا در طول زمان ارزشآفرینی کنند. در مقابل، ESG مجموعهای از معیارها برای بررسی عملکرد و ریسکهای مرتبط با محیطزیست، جامعه و حاکمیت سازمانی است.
به زبان ساده، سرمایه پایدار بیشتر به این سؤال پاسخ میدهد که چه منابعی برای ایجاد ارزش بلندمدت اهمیت دارند؛ در حالی که ESG به بررسی نحوه مدیریت برخی از عوامل مؤثر بر این ارزشآفرینی کمک میکند.
روشهای ایجاد و حفظ سرمایه پایدار
ایجاد سرمایه پایدار به برنامهریزی، مدیریت صحیح و تصمیمگیریهای مستمر نیاز دارد. هیچ سازمانی صرفاً با اجرای یک پروژه یا خرید تجهیزات جدید نمیتواند ادعا کند که به سرمایه پایدار دست یافته است. این موضوع یک فرایند مداوم است که باید در سیاستهای مالی، مدیریتی و عملیاتی مجموعه جای بگیرد.
۱. تدوین برنامه مالی بلندمدت
اولین گام، ایجاد یک برنامه مالی متناسب با ظرفیت و اهداف مجموعه است. شرکت باید بداند چه میزان درآمد دارد، چه هزینههایی در پیش است، چه مقدار بدهی دارد و برای توسعه فعالیتهای خود به چه منابعی نیاز خواهد داشت.
مدیریت جریان نقدی، کنترل هزینههای غیرضروری، ایجاد ذخایر متناسب با ریسک و سرمایهگذاری مجدد بخشی از سود میتوانند به ثبات مالی کمک کنند.
در سطح فردی نیز بودجهبندی، پسانداز منظم، مدیریت بدهی و تنوعبخشی منطقی به داراییها از روشهای تقویت وضعیت مالی پایدار هستند. البته هیچ روش مالی واحدی برای همه افراد مناسب نیست و تصمیمها باید بر اساس درآمد، تعهدات و میزان تحمل ریسک اتخاذ شوند.
۲. سرمایهگذاری در آموزش و مهارتآموزی
یکی از بهترین راههای تقویت سرمایه انسانی، ایجاد فرصتهای یادگیری مستمر است. سازمانها باید نیازهای مهارتی کارکنان خود را شناسایی کنند و برای آموزش تخصصی، مهارتهای ارتباطی، مدیریت فناوری و ارتقای دانش حرفهای برنامه داشته باشند.
آموزش زمانی اثربخش است که با نیازهای واقعی شغل ارتباط داشته باشد. برگزاری دورههای غیرمرتبط صرفاً برای ثبت هزینه آموزشی، الزاماً سرمایه انسانی را تقویت نمیکند. بهتر است نتایج آموزش از طریق بهبود کیفیت کار، کاهش خطا و افزایش بهرهوری ارزیابی شوند.
۳. استفاده از فناوری و نوآوری
فناوری میتواند یکی از ابزارهای مهم ایجاد سرمایه پایدار باشد. اتوماسیون، نرمافزارهای مدیریت منابع، هوش مصنوعی، سامانههای کنترل مصرف انرژی و فناوریهای نوین تولید میتوانند به کاهش هزینهها و افزایش کیفیت فعالیتها کمک کنند.
برای مثال، یک کارخانه با استفاده از سامانه پایش مصرف انرژی میتواند نقاط پرمصرف را شناسایی کند و برای اصلاح فرایندها تصمیم بگیرد. در چنین شرایطی، فناوری فقط یک ابزار جدید نیست، بلکه به حفظ منابع مالی و طبیعی نیز کمک میکند.
البته انتخاب فناوری باید بر اساس نیاز واقعی مجموعه، هزینه اجرا، امنیت اطلاعات و توانایی کارکنان برای استفاده از آن انجام شود.
۴. حفاظت از منابع طبیعی
مدیریت مصرف آب، انرژی و مواد اولیه از اقدامات مهم برای حفظ سرمایه طبیعی است. کسبوکارها میتوانند با اصلاح فرایند تولید، استفاده از تجهیزات کممصرف، کاهش ضایعات و بازیافت مواد، وابستگی خود به منابع محدود را کاهش دهند.
در بخش انرژی، توسعه سامانههای خورشیدی و بادی، بهینهسازی مصرف برق و استفاده از تجهیزات با راندمان بالاتر میتوانند در برخی شرایط اقتصادی و فنی مناسب باشند.
برای نمونه، یک واحد صنعتی که بخشی از برق موردنیاز خود را از طریق نیروگاه خورشیدی تأمین میکند، ممکن است بتواند بخشی از هزینههای انرژی و ریسک وابستگی به شبکه را مدیریت کند. البته توجیه اقتصادی چنین پروژهای به هزینه نصب، میزان تابش، تعرفه برق، شرایط اتصال و مدل تأمین مالی بستگی دارد.
۵. تقویت روابط و اعتماد اجتماعی
سرمایه اجتماعی بهتدریج و از طریق رفتارهای قابلاعتماد ایجاد میشود. شرکتها باید به تعهدات خود در برابر مشتریان، کارکنان و شرکای تجاری پایبند باشند.
ارائه اطلاعات صحیح درباره محصولات، پاسخگویی به شکایات، پرداخت بهموقع مطالبات تأمینکنندگان و رعایت قراردادها میتوانند اعتبار تجاری مجموعه را تقویت کنند.
در سطح جامعه نیز مشارکت در طرحهای آموزشی، حمایت از فعالیتهای محلی و رعایت مسئولیتهای اجتماعی میتوانند به ایجاد روابط سازنده کمک کنند. البته این اقدامات زمانی ارزشمند هستند که واقعی، مستمر و متناسب با توان مجموعه باشند.
۶. اندازهگیری و گزارش عملکرد
آنچه اندازهگیری نشود، بهسختی قابلمدیریت است. سازمانها برای حفظ سرمایه پایدار باید شاخصهای مشخصی تعریف کنند و تغییرات آنها را در طول زمان بررسی کنند.
برخی شاخصهای کاربردی عبارتاند از:
1- میزان مصرف انرژی به ازای واحد محصول
2- میزان مصرف آب در فرایند تولید
3- نرخ ضایعات و بازیافت مواد
4- میزان آموزش و ارتقای مهارت کارکنان
5- نرخ ترک شغل و حوادث کاری
6- میزان رضایت مشتریان
7- نسبت بدهی به منابع مالی
8- میزان سرمایهگذاری در تحقیق و توسعه
انتخاب شاخصها باید با ماهیت فعالیت سازمان هماهنگ باشد. برای مثال، شاخصهای یک شرکت نرمافزاری با یک کارخانه فولاد یا مجموعه کشاورزی تفاوت زیادی دارند.
چالشها و موانع توسعه سرمایه پایدار
با وجود اهمیت سرمایه پایدار، ایجاد و حفظ آن همیشه آسان نیست. بسیاری از سازمانها با محدودیتهای مالی، کمبود دانش تخصصی، تغییرات بازار و مشکلات ساختاری مواجه هستند.
محدودیت منابع مالی
یکی از موانع اصلی، هزینه اولیه برخی سرمایهگذاریهای پایدار است. خرید ماشینآلات کممصرف، راهاندازی سامانه انرژی خورشیدی، آموزش نیروی انسانی و بهروزرسانی زیرساختها ممکن است به منابع مالی قابلتوجهی نیاز داشته باشد.
کسبوکارهای کوچک و متوسط معمولاً با محدودیت بیشتری روبهرو هستند؛ زیرا دسترسی آنها به تسهیلات بانکی و منابع سرمایهگذاری ممکن است محدود باشد.
برای مدیریت این مشکل، بهتر است پروژهها اولویتبندی شوند. لازم نیست همه تغییرات بهصورت همزمان اجرا شوند. گاهی اصلاح چند فرایند پرهزینه یا کاهش اتلاف منابع میتواند منابع مالی لازم برای اقدامات بعدی را فراهم کند.
تمرکز بر سود کوتاهمدت
برخی مدیران به دلیل فشارهای مالی، رقابت بازار یا انتظارات سهامداران، بیشتر بر نتایج کوتاهمدت تمرکز میکنند. در چنین شرایطی، سرمایهگذاری در آموزش، تحقیق و توسعه یا حفاظت از محیطزیست ممکن است در اولویت پایینتری قرار بگیرد.
راهکار مناسب، ایجاد تعادل میان اهداف کوتاهمدت و بلندمدت است. مدیران باید بتوانند نشان دهند که برخی هزینههای امروز چگونه از ایجاد هزینههای بزرگتر در آینده جلوگیری میکنند.
نبود اطلاعات دقیق
ارزیابی سرمایه پایدار بدون دادههای معتبر دشوار است. برای مثال، اگر یک شرکت میزان مصرف انرژی یا نرخ ضایعات خود را بهدرستی ثبت نکند، نمیتواند تشخیص دهد که اقدامات اصلاحی تا چه اندازه مؤثر بودهاند.
استفاده از سامانههای اطلاعاتی، حسابداری مناسب و گزارشهای منظم میتواند به بهبود کیفیت تصمیمگیری کمک کند.
تغییرات اقتصادی و قانونی
تورم، نوسانات نرخ ارز، تغییر تعرفههای انرژی، محدودیتهای تجاری و تغییر مقررات محیطزیستی میتوانند برنامههای سرمایهگذاری را تحت تأثیر قرار دهند.
به همین دلیل، برنامهریزی سرمایه پایدار باید انعطافپذیر باشد. شرکتها لازم است سناریوهای مختلف را بررسی کنند و برای شرایط غیرمنتظره برنامه جایگزین داشته باشند.
خطر ادعاهای غیرواقعی درباره پایداری
یکی دیگر از چالشهای مهم، پدیدهای است که به آن سبزنمایی یا گرینواشینگ (Greenwashing) میگویند. این اصطلاح به شرایطی اشاره دارد که یک شرکت با تبلیغات یا ادعاهای زیستمحیطی، تصویری پایدارتر از عملکرد واقعی خود ارائه میدهد.
برای مثال، ممکن است شرکتی محصول خود را دوستدار محیطزیست معرفی کند، اما هیچ اطلاعات مستندی درباره مواد اولیه، فرایند تولید یا میزان اثرات زیستمحیطی آن ارائه ندهد.
چنین رفتاری میتواند اعتماد مشتریان و سرمایهگذاران را از بین ببرد. بنابراین، ادعاهای مرتبط با پایداری باید دقیق، قابلاندازهگیری و مستند باشند.
نمونههای کاربردی سرمایه پایدار در اقتصاد و کسبوکار
برای درک بهتر سرمایه پایدار، بهتر است آن را در موقعیتهای واقعی بررسی کنیم. این مفهوم محدود به شرکتهای بزرگ یا اقتصادهای پیشرفته نیست و کسبوکارهای کوچک، واحدهای تولیدی، کشاورزی و حتی خانوادهها نیز میتوانند از اصول آن استفاده کنند.
نمونه اول: سرمایهگذاری در انرژی خورشیدی
یک کارخانه را تصور کنید که بخش زیادی از هزینههای عملیاتی آن به مصرف برق وابسته است. مدیران این مجموعه تصمیم میگیرند بخشی از سرمایه خود را به نصب نیروگاه خورشیدی اختصاص دهند.
این تصمیم میتواند چند نتیجه داشته باشد. نخست اینکه مجموعه بخشی از برق موردنیاز خود را از منبع تجدیدپذیر تأمین میکند. دوم اینکه در صورت مناسب بودن شرایط فنی و اقتصادی، وابستگی آن به شبکه برق کاهش مییابد. سوم اینکه مصرف سوختهای فسیلی و انتشار آلایندهها نیز ممکن است کمتر شود.
در این مثال، سرمایهگذاری مالی به تقویت سرمایه تولیدی و کاهش فشار بر سرمایه طبیعی کمک میکند. البته برای موفقیت پروژه باید هزینه تجهیزات، ظرفیت نیروگاه، میزان تولید واقعی، شرایط اتصال به شبکه و دوره بازگشت سرمایه بهدقت بررسی شوند.
نمونه دوم: توسعه سرمایه انسانی در یک شرکت
یک شرکت خدماتی با مشکل کاهش بهرهوری و نارضایتی مشتریان مواجه است. مدیران بهجای استخدام گسترده نیروهای جدید، ابتدا فرایندهای داخلی را بررسی میکنند و متوجه میشوند کارکنان آموزش کافی برای استفاده از نرمافزارهای جدید ندارند.
شرکت تصمیم میگیرد دورههای آموزشی برگزار کند و برای ارتقای مهارت کارکنان برنامهریزی کند. پس از مدتی، کارکنان میتوانند خدمات را سریعتر و با خطای کمتری ارائه دهند.
در این شرایط، سرمایهگذاری روی آموزش به تقویت سرمایه انسانی منجر شده و میتواند سرمایه مالی و اجتماعی شرکت را نیز بهبود دهد.
نمونه سوم: مدیریت پایدار منابع در کشاورزی
یک مجموعه کشاورزی برای افزایش تولید با محدودیت منابع آب مواجه است. ادامه روشهای سنتی آبیاری میتواند هزینهها را افزایش دهد و به منابع زیرزمینی فشار وارد کند.
مدیران مجموعه با بررسی شرایط زمین و نوع محصول، به سراغ روشهای بهینه آبیاری و پایش مصرف آب میروند. همچنین تلاش میکنند از خاک محافظت کنند و میزان مصرف نهادههای کشاورزی را به شکل علمی مدیریت کنند.
در این مثال، سرمایه طبیعی در مرکز تصمیمگیری قرار دارد. هدف فقط افزایش محصول در یک فصل نیست، بلکه حفظ توان تولید زمین در سالهای آینده نیز اهمیت دارد.
نمونه چهارم: سرمایه اجتماعی در کسبوکارهای کوچک
یک فروشگاه محلی را در نظر بگیرید که با مشتریان خود ارتباط مستمر دارد. فروشگاه به تعهداتش پایبند است، محصولات باکیفیت عرضه میکند و در صورت بروز مشکل، مسئولیت آن را میپذیرد.
بهتدریج مشتریان به این فروشگاه اعتماد میکنند و خریدهای خود را تکرار میکنند. این اعتماد به یک دارایی ارزشمند تبدیل میشود که میتواند به استمرار فعالیت اقتصادی فروشگاه کمک کند.
این مثال نشان میدهد که سرمایه پایدار همیشه به منابع مالی بزرگ نیاز ندارد. گاهی رفتار حرفهای، صداقت و حفظ روابط تجاری میتوانند یکی از مهمترین منابع ارزشآفرینی باشند.
آینده سرمایه پایدار در اقتصاد جهان
با افزایش توجه به تغییرات اقلیمی، محدودیت منابع طبیعی، تحولات فناوری و ریسکهای اقتصادی، اهمیت سرمایه پایدار در تصمیمگیریهای اقتصادی بیشتر شده است.
در گذشته، بسیاری از شرکتها پیامدهای زیستمحیطی و اجتماعی فعالیتهای خود را خارج از محاسبات اصلی اقتصادی در نظر میگرفتند. اما امروزه سرمایهگذاران، نهادهای نظارتی و برخی مشتریان به اطلاعات گستردهتری درباره عملکرد سازمانها نیاز دارند.
یکی از تحولات مهم، توسعه استانداردهای گزارشگری پایداری است. برای نمونه، استانداردهای افشای پایداری IFRS با هدف ارائه اطلاعات مرتبط با ریسکها و فرصتهای پایداری که میتوانند بر چشمانداز مالی شرکتها اثر بگذارند، تدوین شدهاند.
از سوی دیگر، فناوریهای جدید میتوانند مدیریت سرمایه پایدار را آسانتر کنند. هوش مصنوعی، اینترنت اشیا، سامانههای هوشمند مدیریت انرژی و ابزارهای تحلیل داده به شرکتها کمک میکنند مصرف منابع و عملکرد عملیاتی خود را دقیقتر ارزیابی کنند.
نقش فناوریهای نوین در سرمایه پایدار
فناوری میتواند نحوه مدیریت منابع را تغییر دهد. برای مثال، تجهیزات هوشمند قادرند میزان مصرف انرژی را در بخشهای مختلف یک کارخانه اندازهگیری کنند. مدیران با تحلیل این دادهها میتوانند نقاط اتلاف انرژی را شناسایی و برای کاهش هزینهها برنامهریزی کنند.
در بخش مالی نیز ابزارهای دیجیتال امکان بررسی دقیقتر جریان نقدی، پیشبینی هزینهها و ارزیابی ریسک سرمایهگذاری را فراهم میکنند.
همچنین فناوریهای آموزشی میتوانند دسترسی کارکنان به دورههای تخصصی را افزایش دهند. این موضوع بهویژه برای کسبوکارهایی که در مناطق مختلف فعالیت میکنند اهمیت دارد.
آینده سرمایه پایدار در ایران
در اقتصاد ایران نیز توجه به سرمایه پایدار میتواند فرصتهای قابلتوجهی ایجاد کند. محدودیت منابع آب، نیاز به نوسازی تجهیزات صنعتی، اهمیت بهرهوری انرژی، تغییرات فناوری و ضرورت توسعه مهارتهای تخصصی از جمله موضوعاتی هستند که ارتباط مستقیمی با این مفهوم دارند.
برای نمونه، صنایع تولیدی میتوانند با سرمایهگذاری در تجهیزات کممصرف، کاهش ضایعات و بهبود مدیریت منابع، هزینههای عملیاتی خود را کنترل کنند. شرکتهای خدماتی نیز میتوانند با توسعه دانش کارکنان، استفاده از فناوری و تقویت ارتباط با مشتریان، سرمایه انسانی و اجتماعی خود را افزایش دهند.
در حوزه انرژی، پروژههای خورشیدی و سایر منابع تجدیدپذیر میتوانند در صورت برخورداری از توجیه فنی و اقتصادی، بخشی از راهکارهای توسعه سرمایه پایدار باشند.
البته تحقق این اهداف به عواملی مانند دسترسی به منابع مالی، ثبات مقررات، زیرساختهای مناسب، دانش فنی و سیاستگذاری مؤثر وابسته است.
نکته مهم این است که سرمایه پایدار نباید صرفاً به یک شعار تبلیغاتی تبدیل شود. شرکتها و نهادهای اقتصادی باید بتوانند نتایج اقدامات خود را با شاخصهای مشخص و اطلاعات قابلاعتماد نشان دهند.
نتیجهگیری
سرمایه پایدار چیست؟ سرمایه پایدار را میتوان مجموعهای از منابع مالی، انسانی، طبیعی، اجتماعی و فکری دانست که با مدیریت صحیح، امکان ایجاد ارزش و حفظ ظرفیت اقتصادی و اجتماعی را در بلندمدت فراهم میکنند.
این مفهوم به ما یادآوری میکند که موفقیت اقتصادی فقط به میزان پول، دارایی یا سود فعلی وابسته نیست. یک کسبوکار زمانی میتواند آینده مطمئنتری داشته باشد که علاوه بر مدیریت منابع مالی، به آموزش کارکنان، حفظ محیطزیست، توسعه فناوری، شفافیت مدیریتی و ایجاد روابط مبتنی بر اعتماد نیز توجه کند.
سرمایه پایدار به معنای کنار گذاشتن سودآوری یا توقف فعالیتهای اقتصادی نیست؛ بلکه هدف آن ایجاد تعادل میان منافع امروز و ظرفیتهای موردنیاز فرداست. به همین دلیل، شرکتهایی که به این رویکرد توجه میکنند، میتوانند تصمیمهای آگاهانهتری درباره سرمایهگذاری، توسعه تولید و مدیریت ریسک اتخاذ کنند.
در سطح فردی نیز مدیریت صحیح درآمد، پسانداز، یادگیری مستمر و ایجاد روابط قابلاعتماد از عواملی هستند که به تقویت پایههای اقتصادی و اجتماعی زندگی کمک میکنند.
در نهایت، باید گفت سرمایه پایدار نوعی نگاه بلندمدت به ارزشآفرینی است؛ نگاهی که بهجای مصرف منابع برای دستیابی به منافع کوتاهمدت، بر حفظ و تقویت آنها برای ایجاد آیندهای مطمئنتر تأکید دارد.
سؤالات متداول درباره سرمایه پایدار
۱. سرمایه پایدار به چه معناست؟
سرمایه پایدار به منابع و داراییهایی گفته میشود که با مدیریت مسئولانه، ظرفیت ایجاد ارزش اقتصادی، اجتماعی و زیستمحیطی را در بلندمدت حفظ میکنند یا افزایش میدهند. این منابع فقط شامل پول و داراییهای فیزیکی نیستند و سرمایه انسانی، طبیعی، اجتماعی و فکری را نیز در بر میگیرند.
۲. مهمترین انواع سرمایه پایدار کداماند؟
مهمترین انواع سرمایه پایدار شامل سرمایه مالی و اقتصادی، سرمایه انسانی، سرمایه طبیعی، سرمایه اجتماعی و سرمایه فکری و تولیدی هستند. هرکدام از این منابع نقش متفاوتی در ایجاد ارزش و توسعه اقتصادی دارند و برای دستیابی به پایداری باید به شکل متوازن مدیریت شوند.
۳. تفاوت سرمایه پایدار با سرمایهگذاری سنتی چیست؟
سرمایهگذاری سنتی معمولاً بر بازده مالی، سودآوری و ارزش داراییها تمرکز دارد؛ اما سرمایهگذاری پایدار علاوه بر این عوامل، پیامدهای محیطزیستی، اجتماعی و مدیریتی را نیز بررسی میکند. در این رویکرد، حفظ منابع و ایجاد ارزش بلندمدت اهمیت ویژهای دارد.
۴. آیا سرمایه پایدار فقط برای شرکتهای بزرگ کاربرد دارد؟
خیر. افراد، خانوادهها، کسبوکارهای کوچک، شرکتهای متوسط، صنایع بزرگ و دولتها همگی میتوانند از اصول سرمایه پایدار استفاده کنند. مدیریت هزینهها، پسانداز، آموزش کارکنان، کاهش مصرف انرژی و حفظ روابط تجاری از نمونههای کاربردی این مفهوم در مقیاسهای مختلف هستند.
۵. چگونه میتوان سرمایه پایدار یک کسبوکار را افزایش داد؟
برای افزایش سرمایه پایدار باید برنامهریزی مالی بلندمدت انجام داد، در آموزش کارکنان سرمایهگذاری کرد، از فناوریهای مناسب بهره برد، مصرف منابع طبیعی را بهینه کرد و روابط مبتنی بر اعتماد با مشتریان و تأمینکنندگان ایجاد کرد. همچنین اندازهگیری عملکرد و بررسی مستمر نتایج اقدامات، نقش مهمی در حفظ این سرمایه دارد.
منابع و مراجع معتبر برای مطالعه بیشتر
برای بررسی علمیتر مفهوم سرمایه پایدار و ارتباط آن با اقتصاد و مدیریت، منابع زیر قابلاستفاده هستند:
-
سازمان همکاری و توسعه اقتصادی (OECD): Measuring Sustainability – For Good Measure؛ درباره انواع سرمایه و روشهای اندازهگیری پایداری.
-
بانک جهانی (World Bank): Natural Capital؛ درباره سرمایه طبیعی و نقش منابع زیستمحیطی در اقتصاد.
-
سازمان همکاری و توسعه اقتصادی (OECD): Sustainable Finance؛ درباره تأمین مالی پایدار و معیارهای ESG.
-
سازمان ملل متحد: System of National Accounts؛ درباره چارچوب حسابداری سرمایه اقتصادی، طبیعی، انسانی و اجتماعی.
-
Accounting for Sustainability: راهنماهای مربوط به چارچوب سرمایههای ششگانه و گزارشگری یکپارچه سازمانها.