مقدمه
اگر نفت در قرن بیستم یکی از مهمترین منابع راهبردی جهان بود، تراشههای نیمهرسانا در قرن بیستویکم به یکی از حیاتیترین زیرساختهای قدرت اقتصادی و فناوری تبدیل شدهاند.
تقریباً هیچ بخش مهمی از زندگی مدرن را نمیتوان پیدا کرد که به شکلی به تراشهها وابسته نباشد؛ از تلفن همراه و خودرو گرفته تا مراکز داده، تجهیزات پزشکی، ماهوارهها، سیستمهای ارتباطی، صنایع دفاعی و هوش مصنوعی.
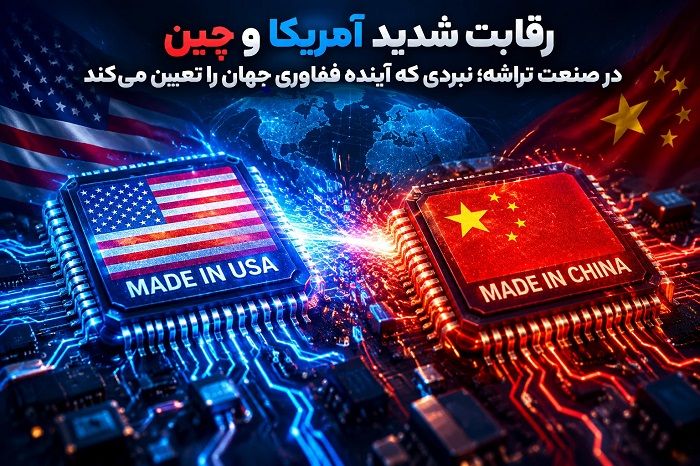
همین وابستگی باعث شده است که رقابت آمریکا و چین بر سر صنعت تراشه دیگر صرفاً یک اختلاف تجاری میان دو اقتصاد بزرگ جهان نباشد، بلکه به رقابتی چندلایه بر سر فناوری، امنیت، سرمایه، زنجیره تأمین، استعدادهای انسانی و نفوذ ژئوپلیتیک تبدیل شود.
اهمیت این رقابت در سالهای اخیر بهویژه با رشد سریع هوش مصنوعی افزایش یافته است.
مدلهای پیشرفته هوش مصنوعی برای آموزش و اجرا به پردازندهها و شتابدهندههای بسیار قدرتمندی نیاز دارند و تولید این تجهیزات نیز به مجموعهای پیچیده از طراحی تراشه، نرمافزارهای تخصصی، مواد اولیه، تجهیزات لیتوگرافی، کارخانههای تولید ویفر و فناوری بستهبندی وابسته است.
بنابراین کشوری که بتواند در بخشهای حساس این زنجیره موقعیت قدرتمندی داشته باشد، تنها یک صنعت سودآور در اختیار ندارد؛ بلکه بخشی از زیرساخت فناوری آینده را کنترل میکند.
آمریکا طی سالهای اخیر با ترکیبی از محدودیتهای صادراتی، سیاست صنعتی و سرمایهگذاری در تولید داخلی تلاش کرده است دسترسی چین به برخی فناوریهای پیشرفته نیمهرسانا را محدود کند.
در مقابل، چین نیز سرمایهگذاری گستردهای در توسعه صنعت داخلی تراشه، تجهیزات تولید، طراحی پردازنده و زنجیره تأمین انجام داده است.
سیاستهای رسمی چین برای صنعت مدارهای مجتمع شامل حمایت مالی، مشوقهای مالیاتی، توسعه تحقیق و توسعه، آموزش نیروی انسانی و استفاده از صندوقهای سرمایهگذاری دولتی بوده است.
در این میان، تایوان و شرکت TSMC جایگاهی استثنایی دارند.
TSMC یکی از مهمترین تولیدکنندگان قراردادی تراشه در جهان است و در سال ۲۰۲۵ بیش از ۱۷ میلیون ویفر ۱۲ اینچی معادل ظرفیت سالانه در مجموعه تأسیسات خود داشت.
این شرکت در همان سال ۱۲٬۶۸۲ محصول مختلف را با استفاده از ۳۰۵ فناوری فرایندی برای ۵۳۴ مشتری تولید کرد.
در ادامه بررسی میکنیم که چرا تراشه به قلب رقابت آمریکا و چین تبدیل شده، واشنگتن و پکن چه ابزارهایی در اختیار دارند، تایوان چه نقشی در این معادله ایفا میکند و چرا آینده صنعت نیمهرسانا ممکن است به شکل قابل توجهی بر اقتصاد جهانی اثر بگذارد.
چرا تراشهها به مسئلهای راهبردی تبدیل شدهاند؟
تراشه را میتوان نوعی زیرساخت فشردهشده برای پردازش اطلاعات دانست. درون قطعهای بسیار کوچک، میلیاردها ترانزیستور قرار میگیرد که وظیفه پردازش و انتقال اطلاعات را بر عهده دارند.
هرچه فناوری ساخت پیشرفتهتر شود، امکان قرار دادن ترانزیستورهای بیشتر در فضای کمتر فراهم میشود و همین مسئله میتواند عملکرد، مصرف انرژی و قابلیتهای یک پردازنده را تغییر دهد.
البته وقتی از رقابت آمریکا و چین صحبت میکنیم، نباید تصور کنیم تمام تراشهها یکسان هستند. تراشههای مورد استفاده در لوازم خانگی، خودروهای قدیمی یا تجهیزات صنعتی ممکن است با فناوریهای قدیمیتر تولید شوند و همچنان کاملاً کاربردی باشند.
در مقابل، پردازندههای مورد استفاده در هوش مصنوعی، رایانش ابری، ابررایانهها و برخی کاربردهای پیشرفته به فناوریهای بسیار پیچیدهتری نیاز دارند.
این تفاوت اهمیت زیادی دارد. موضوع اصلی محدودیتهای آمریکا نیز در بسیاری از موارد کل صنعت تراشه چین نیست، بلکه بهخصوص تراشهها و فناوریهایی است که میتوانند تواناییهای محاسباتی پیشرفته ایجاد کنند.
وزارت بازرگانی آمریکا در دسامبر ۲۰۲۴ مجموعهای از محدودیتهای جدید را اعلام کرد که علاوه بر برخی تراشهها، ۲۴ نوع تجهیزات تولید نیمهرسانا، سه نوع ابزار نرمافزاری و حافظههای HBM را نیز دربر میگرفت.
از سوی دیگر، اهمیت تراشه فقط به محصول نهایی محدود نمیشود. تولید یک تراشه پیشرفته به شبکهای از شرکتها و کشورها وابسته است؛ یک شرکت ممکن است معماری تراشه را طراحی کند، شرکت دیگری تجهیزات تولید را بسازد، شرکت دیگری مواد شیمیایی یا ویفر را تأمین کند و کارخانهای در کشور دیگری تراشه را تولید کند. به همین دلیل، کنترل یک حلقه از زنجیره میتواند روی کل زنجیره اثر بگذارد.
آغاز رقابت فناوری آمریکا و چین
رقابت فناوری آمریکا و چین ناگهان آغاز نشد. سالها دو کشور روابط اقتصادی گستردهای داشتند و شرکتهای آمریکایی و چینی در زنجیرههای تأمین یکدیگر حضور داشتند. اما بهتدریج موضوعاتی مانند امنیت سایبری، انتقال فناوری، وابستگی زنجیره تأمین و استفاده نظامی از فناوریهای پیشرفته اهمیت بیشتری پیدا کرد.
در صنعت تراشه، این تغییر رویکرد بسیار محسوس بود. آمریکا متوجه شد که بسیاری از فناوریهای حیاتی نیمهرسانا در خارج از خاک این کشور تولید میشوند و بخش قابل توجهی از ظرفیت تولید پیشرفته نیز در شرق آسیا متمرکز است.
از طرف دیگر، چین نیز دریافت که اتکا به تأمینکنندگان خارجی در حوزههایی مانند تجهیزات تولید، نرمافزار طراحی تراشه و پردازندههای پیشرفته میتواند در شرایط تنش سیاسی به یک آسیبپذیری تبدیل شود.
به همین دلیل، دو کشور به تدریج از مدل وابستگی متقابل به سمت مدل کاهش وابستگی در فناوریهای حساس حرکت کردند. نتیجه این روند را میتوان در سیاستهای صنعتی هر دو طرف مشاهده کرد.
آمریکا تلاش میکند ظرفیت تولید داخلی و زنجیره تأمین متحدانش را تقویت کند، در حالی که چین در تلاش است بخشهای مختلف اکوسیستم داخلی خود را توسعه دهد.
این رقابت فقط میان دو دولت نیست؛ شرکتهایی مانند NVIDIA، AMD، Intel و بسیاری از شرکتهای طراحی و تجهیزات آمریکایی در یک طرف زنجیره قرار دارند و شرکتهایی مانند Huawei و SMIC در سوی دیگر بخشی از تلاش چین برای توسعه ظرفیت داخلی را نمایندگی میکنند.
نقش تایوان و TSMC در رقابت تراشهای
یکی از عجیبترین ویژگیهای صنعت تراشه این است که بخش مهمی از تولید پیشرفته جهان در یک منطقه جغرافیایی نسبتاً کوچک متمرکز شده است.
تایوان در این ساختار جایگاه بسیار مهمی دارد و TSMC مهمترین نام در این زمینه محسوب میشود.
TSMC مدل «تولید قراردادی» یا foundry را در مقیاس گسترده توسعه داد؛ یعنی شرکتهایی مانند طراحان پردازنده میتوانند تراشه خود را طراحی کنند اما تولید فیزیکی آن را به کارخانهای مانند TSMC بسپارند.
این مدل باعث شد بسیاری از شرکتهای فناوری بتوانند بدون ساخت کارخانههای عظیم، محصولات پیچیده طراحی کنند.
طبق گزارش رسمی TSMC، این شرکت در سال ۲۰۲۵ برای ۵۳۴ مشتری و در ۳۰۵ فناوری مختلف تولید انجام داد. محصولات آن نیز در حوزههایی مانند رایانش با عملکرد بالا، تلفن همراه، اینترنت اشیا، خودرو و لوازم الکترونیکی مصرفی استفاده شدند.
همین موقعیت باعث شده است تایوان در رقابت فناوری آمریکا و چین اهمیت بسیار بیشتری از اندازه جغرافیایی یا اقتصادی خود پیدا کند.
هرگونه اختلال جدی در تولید تراشه در این جزیره میتواند پیامدهایی فراتر از منطقه شرق آسیا داشته باشد.
از همین رو، آمریکا تلاش کرده بخشی از ظرفیت تولید پیشرفته را به داخل خاک خود منتقل کند.
TSMC در سال ۲۰۲۵ اعلام کرد قصد دارد سرمایهگذاری برنامهریزیشده خود در آمریکا را به ۱۶۵ میلیارد دلار افزایش دهد؛ این طرح شامل سه کارخانه تولیدی جدید، دو مرکز بستهبندی پیشرفته و یک مرکز تحقیق و توسعه است.
راهبرد آمریکا برای محدود کردن دسترسی چین به تراشههای پیشرفته
آغاز سیاست محدودسازی در دولت ترامپ
راهبرد آمریکا برای محدود کردن دسترسی چین به تراشههای پیشرفته در دولت اول دونالد ترامپ وارد مرحله جدیدی شد.
واشنگتن در آن دوره بهتدریج از محدودیتهای تجاری عمومی به سمت کنترل مستقیم فناوریهای راهبردی حرکت کرد.
قرار گرفتن شرکتهایی مانند هواوی در فهرست محدودیتهای صادراتی و استفاده گستردهتر از فهرست موجودیتها یا Entity List، نشان داد که دولت آمریکا فناوری نیمهرساناها را بخشی از رقابت راهبردی خود با چین میداند.
یکی از مهمترین ابزارهای این سیاست، جلوگیری از دسترسی شرکتهای چینی به فناوریها و تجهیزات آمریکایی یا فناوریهایی بود که در خارج از آمریکا اما با استفاده از فناوریهای آمریکایی تولید میشدند.
هدف اصلی این رویکرد، فقط جلوگیری از خرید تراشه توسط چین نبود؛ بلکه آمریکا تلاش کرد زنجیرهای را که از طراحی تراشه و نرمافزارهای طراحی گرفته تا تجهیزات ساخت و تولید تراشه امتداد دارد، تحت کنترل قرار دهد.
این سیاست در سالهای بعد به یکی از پایههای اصلی راهبرد فناوری واشنگتن تبدیل شد.
تشدید محدودیتها در دولت بایدن
دولت جو بایدن این مسیر را ادامه داد و آن را به شکل نظاممندتری توسعه داد. ن
قطه عطف مهم، مقررات ۷ اکتبر ۲۰۲۲ بود که صادرات برخی تراشههای پیشرفته محاسباتی، تجهیزات ساخت نیمهرسانا و فناوریهای مرتبط با تولید تراشههای پیشرفته در چین را محدود کرد.
این مقررات علاوه بر محدود کردن دسترسی چین به برخی تراشههای قدرتمند، توانایی شرکتهای چینی برای تولید داخلی تراشههای پیشرفته را نیز هدف گرفت.
در اکتبر ۲۰۲۳، دولت بایدن محدودیتها را بازنگری و گستردهتر کرد تا برخی مسیرهای احتمالی دور زدن مقررات بسته شود.
قوانین جدید علاوه بر اصلاح معیارهای فنی تراشههای مشمول کنترل، محدودیتهای بیشتری بر تجهیزات تولید تراشه اعمال کرد و تعدادی از شرکتهای چینی نیز به فهرست محدودیتهای صادراتی اضافه شدند.
دولت دوم ترامپ؛ کنترل هدفمندتر و انعطافپذیری بیشتر
با بازگشت ترامپ به کاخ سفید، سیاست محدودسازی چین متوقف نشد، اما در برخی حوزهها هدفمندتر و موردیتر شد. دولت ترامپ در سال ۲۰۲۵ اعلام کرد مقررات موسوم به AI Diffusion Rule دولت بایدن را اجرا نخواهد کرد و در عین حال بر برخی کنترلهای مربوط به تراشههای پیشرفته تأکید کرد.
در اوت ۲۰۲۵ نیز دولت ترامپ یک مسیر معافیت برای کارخانههای متعلق به شرکتهای خارجی در چین را بست. طبق سیاست جدید، این کارخانهها میتوانند برای ادامه فعالیت موجود خود مجوز دریافت کنند، اما واشنگتن اعلام کرد قصد ندارد برای افزایش ظرفیت یا ارتقای فناوری آنها در چین مجوز صادر کند.
در مقابل، در ژانویه ۲۰۲۶ دولت آمریکا امکان بررسی موردبهمورد صادرات تراشههایی مانند Nvidia H200 و AMD MI325X به چین را فراهم کرد؛ مشروط به رعایت الزامات امنیتی و کنترلی.
نقش TSMC، ASML و متحدان آمریکا در محدود کردن فناوری تراشه چین
یکی از ویژگیهای مهم راهبرد آمریکا این است که زنجیره تولید تراشه جهانی در اختیار یک کشور واحد نیست.
آمریکا در طراحی تراشه و نرمافزارهای تخصصی قدرت زیادی دارد، تایوان در تولید تراشههای پیشرفته جایگاه مهمی دارد و شرکت هلندی ASML در تجهیزات لیتوگرافی پیشرفته، بهویژه فناوری EUV، نقش کلیدی دارد.
بنابراین واشنگتن برای مؤثرتر کردن محدودیتهای خود به همکاری متحدانش نیاز دارد.
در واقع، اگر یک شرکت چینی نتواند تراشه یا تجهیزات پیشرفته را مستقیماً از آمریکا خریداری کند، اما بتواند همان فناوری را از یک کشور ثالث تهیه کند، اثر کنترلهای صادراتی آمریکا کاهش پیدا میکند.
به همین دلیل، یکی از محورهای مهم سیاست واشنگتن، هماهنگ کردن کنترلهای صادراتی با کشورهای صاحب فناوری است.
نقش هلند و ASML
در این میان، ASML اهمیت ویژهای دارد. دستگاههای لیتوگرافی EUV این شرکت برای تولید پیشرفتهترین تراشههای جهان اهمیت اساسی دارند و چین به این تجهیزات دسترسی آزاد ندارد.
محدودیتهای صادراتی هلند در کنار مقررات آمریکا باعث شده است دسترسی چین به برخی تجهیزات پیشرفته ساخت تراشه دشوارتر شود.
اهمیت ASML حتی در سال ۲۰۲۶ نیز افزایش یافته است؛ تجهیزات نسل جدید High-NA EUV برای تولید نسلهای پیشرفته تراشه مورد توجه شرکتهایی مانند TSMC، سامسونگ و اینتل قرار گرفتهاند.
جایگاه TSMC و تایوان
TSMC نیز در این راهبرد نقش غیرمستقیم اما بسیار مهمی دارد. بخش قابلتوجهی از تراشههای پیشرفته مورد استفاده در پردازندههای هوش مصنوعی و محصولات شرکتهایی مانند Nvidia در کارخانههای TSMC تولید میشوند.
بنابراین محدود کردن دسترسی چین به ظرفیت تولید پیشرفته تایوان، در کنار کنترل تجهیزات و نرمافزار، بخش دیگری از زنجیره محدودسازی فناوری محسوب میشود.
قانون CHIPS و تلاش آمریکا برای بازسازی صنعت داخلی
محدود کردن چین تنها یک بخش از راهبرد آمریکاست. بخش دیگر، ساخت ظرفیت تولید در داخل آمریکا است.
سالها بخشی از تولید تراشه به خارج از آمریکا منتقل شده بود، زیرا ساخت کارخانههای نیمهرسانا بسیار پرهزینه و پیچیده است.
آمریکا تلاش کرده است با استفاده از مشوقهای دولتی و سیاست صنعتی، سرمایهگذاری شرکتها در کارخانههای داخلی را افزایش دهد.
یکی از مهمترین ابزارهای این رویکرد، قانون CHIPS and Science Act است که برای حمایت از ظرفیت تولید، تحقیق و توسعه و اکوسیستم نیمهرسانا در آمریکا طراحی شده است.
نمونه شاخص آن، سرمایهگذاری TSMC در آریزوناست. TSMC در سال ۲۰۲۴ اعلام کرد که وزارت بازرگانی آمریکا برای پروژه آریزونا تا ۶.۶ میلیارد دلار تأمین مالی مستقیم پیشنهادی در چارچوب قانون CHIPS در نظر گرفته و این شرکت نیز برنامه ساخت سومین کارخانه خود در این منطقه را مطرح کرده است.
این روند در سالهای بعد نیز ادامه پیدا کرد. بر اساس گزارش رسمی TSMC، نخستین کارخانه آریزونا در سهماهه چهارم سال ۲۰۲۴ تولید انبوه فناوری ۴ نانومتری را آغاز کرد.
کارخانه دوم برای فناوریهای ۳ نانومتری و پیشرفتهتر در حال آمادهسازی بوده و ساخت کارخانه سوم نیز از سال ۲۰۲۵ آغاز شده است.
در ژانویه ۲۰۲۶ نیز TSMC اعلام کرد که در حال سرعت بخشیدن به توسعه ظرفیت آریزوناست و هدف بلندمدت آن این است که حدود ۳۰ درصد ظرفیت فناوریهای ۲ نانومتر و پیشرفتهتر خود را پس از تکمیل توسعه خوشه تولیدی آریزونا در این محل مستقر کند.
کنترل فقط تراشه نیست
راهبرد آمریکا به جلوگیری از فروش یک تراشه خاص محدود نشده است. واشنگتن در سالهای اخیر تجهیزات ساخت تراشه، نرمافزارهای طراحی، حافظههای پرسرعت HBM و حتی برخی فعالیتهای اشخاص آمریکایی را نیز وارد چارچوب کنترل کرده است.
در دسامبر ۲۰۲۴، دولت بایدن محدودیتهای جدیدی بر ۲۴ نوع تجهیزات ساخت نیمهرسانا، سه نوع ابزار نرمافزاری و برخی انواع HBM اعمال کرد و ۱۴۰ شرکت چینی را نیز به فهرست محدودیتهای صادراتی افزود.
مشکل جدید: دسترسی از راه دور
یکی از چالشهای جدید برای آمریکا این است که چین الزاماً برای استفاده از قدرت محاسباتی پیشرفته به وارد کردن فیزیکی تراشه نیاز ندارد. برای مثال، یک شرکت چینی میتواند از طریق یک مرکز داده در کشور ثالث به توان پردازشی پیشرفته دسترسی پیدا کند. همین موضوع باعث شده است بحث کنترل دسترسی از راه دور به قدرت محاسباتی به یکی از موضوعات جدید سیاست صادراتی آمریکا تبدیل شود.
در نتیجه، رقابت آمریکا و چین در صنعت تراشه از یک جنگ تجاری ساده فراتر رفته و به تلاش برای کنترل کل زنجیره فناوری نیمهرسانا؛ از طراحی و نرمافزار تا تجهیزات، تولید، حافظه و زیرساخت محاسباتی تبدیل شده است.
هدف نهایی آمریکا چیست؟
در مجموع، راهبرد واشنگتن را میتوان بر چند محور اصلی خلاصه کرد: محدود کردن صادرات تراشههای پیشرفته، کنترل تجهیزات تولید نیمهرسانا، جلوگیری از انتقال فناوری از مسیر کشورهای ثالث، محدود کردن دسترسی برخی شرکتهای چینی به فناوری آمریکایی و هماهنگی با متحدان صاحب فناوری.
این سیاست البته واکنش چین را نیز به دنبال داشته است. شرکتهای چینی تلاش کردهاند با توسعه تراشههای داخلی، افزایش ظرفیت تولید و کاهش وابستگی به فناوری خارجی، اثر محدودیتهای آمریکا را کاهش دهند.
بنابراین، رقابت تراشهای آمریکا و چین دیگر صرفاً یک اختلاف تجاری نیست؛ بلکه به رقابتی گسترده بر سر هوش مصنوعی، ابررایانش، تجهیزات تولید تراشه و کنترل زنجیره جهانی نیمهرساناها تبدیل شده است.
چین چگونه به فشارهای آمریکا پاسخ میدهد؟
چین برای مقابله با محدودیتهای فناوری آمریکا تنها به خرید تجهیزات خارجی تکیه نکرده است. این کشور طی سالهای گذشته برنامههای مختلفی را برای تقویت صنعت داخلی نیمهرسانا دنبال کرده است.
سیاستهای رسمی چین شامل حمایت مالی، مشوقهای مالیاتی، سرمایهگذاری، توسعه نیروی انسانی، تحقیق و توسعه و تقویت شرکتهای داخلی در حوزههای مختلف زنجیره تراشه است.
برای نمونه، سیاستهای صنعتی چین برای شرکتهای تولیدکننده تراشه با فناوریهای مختلف، مشوقهای مالیاتی و حمایت از واردات برخی تجهیزات و فناوریهای مورد نیاز در نظر گرفتهاند.
این رویکرد را باید در قالب مفهوم گستردهتر خودکفایی فناوری فهمید. هدف لزوماً این نیست که چین در کوتاهمدت تمام فناوریهای مورد استفاده در صنعت جهانی را در داخل تولید کند؛ چنین کاری بسیار دشوار است.
هدف مهمتر این است که وابستگی به نقاطی که ممکن است تحت کنترل یا فشار خارجی قرار گیرند، کاهش پیدا کند.
چین همچنین از صندوقهای سرمایهگذاری دولتی برای حمایت از حوزههای فناوری استفاده میکند.
در سال ۲۰۲۵ و ۲۰۲۶ نیز سیاستهای رسمی این کشور بر استفاده هدفمندتر از سرمایه دولتی برای حمایت از صنایع راهبردی و فناوریهای پیشرفته تأکید داشتهاند.
SMIC و هواوی؛ نماد تلاش چین برای پیشرفت
در بخش تولید تراشه، SMIC یکی از مهمترین شرکتهای چینی است. این شرکت تلاش کرده است با وجود محدودیتهای دسترسی به برخی تجهیزات پیشرفته، فناوریهای تولید خود را ارتقا دهد.
در اواخر سال ۲۰۲۵، گزارش رویترز به نقل از تحلیل TechInsights اعلام کرد که تراشه Kirin 9030 مورد استفاده در سری Mate 80 هواوی با نسخه بهبودیافتهای از فرایند ۷ نانومتری SMIC تولید شده است.
همان گزارش اشاره کرد که این فناوری نسبت به نسل قبلی SMIC پیشرفت داشته، اما همچنان با فرایندهای ۵ نانومتری پیشرفته رهبران جهانی فاصله داشته است.
این موضوع یک نکته مهم را نشان میدهد: محدودیت صادرات الزاماً به معنای توقف کامل پیشرفت فناوری چین نیست.
وقتی دسترسی به یک فناوری دشوار میشود، شرکتها ممکن است تلاش کنند از روشهای دیگری به نتیجه برسند؛ برای مثال با بهینهسازی معماری، افزایش بهرهوری، استفاده مجدد از تجهیزات موجود یا توسعه فرآیندهای داخلی.
البته چنین پیشرفتهایی الزاماً به معنای رسیدن فوری به سطح فناوری پیشرو جهان نیست. ساخت تراشه پیشرفته فقط به دستیابی به یک عدد مانند «۷ نانومتر» یا «۵ نانومتر» خلاصه نمیشود.
بازده تولید، مصرف انرژی، عملکرد واقعی، کیفیت، هزینه تولید، بستهبندی و مقیاس تولید نیز اهمیت دارند.
چرا دستگاههای لیتوگرافی به نقطه حساس رقابت تبدیل شدهاند؟
اگر بخواهیم صنعت تراشه را به ساخت یک شهر بسیار پیچیده تشبیه کنیم، دستگاههای لیتوگرافی را میتوان یکی از مهمترین ابزارهای ساخت این شهر دانست.
در فرایند تولید تراشه، الگوهای بسیار ظریف روی ویفر ایجاد میشوند. هرچه اندازه این الگوها کوچکتر و پیچیدهتر شود، تجهیزات مورد نیاز نیز پیشرفتهتر میشوند.
در این میان، شرکت هلندی ASML یکی از حیاتیترین شرکتهای زنجیره جهانی تجهیزات نیمهرسانا است. فناوری لیتوگرافی EUV این شرکت برای تولید برخی از پیشرفتهترین تراشههای جهان اهمیت ویژهای دارد.
به همین دلیل، محدودیت دسترسی چین به برخی تجهیزات پیشرفته لیتوگرافی و سایر تجهیزات ساخت تراشه، بخش مهمی از سیاست کنترل فناوری آمریکا و متحدانش شده است.
ASML در گزارش سالانه ۲۰۲۵ خود توضیح داده است که قوانین کنترل صادرات در آمریکا و هلند بر فعالیت این شرکت اثر داشتهاند.
هلند از ژانویه ۲۰۲۵ کنترلهای صادراتی خود را برای گروه دیگری از تجهیزات ساخت نیمهرسانا، بهویژه برخی سامانههای اندازهگیری و بازرسی، گسترش داد.
این وضعیت نشان میدهد رقابت تراشهای فقط میان واشنگتن و پکن نیست. کشورهایی مانند هلند، ژاپن، کره جنوبی و تایوان نیز در زنجیره فناوری نیمهرسانا نقشهای کلیدی دارند.
هوش مصنوعی؛ جبهه جدید رقابت آمریکا و چین
اگر تراشه در گذشته ستون فقرات رایانه بود، امروز با رشد هوش مصنوعی اهمیت آن چند برابر شده است.
مدلهای بزرگ هوش مصنوعی به حجم عظیمی از محاسبات نیاز دارند.
پردازندههای گرافیکی و شتابدهندههای تخصصی میتوانند هزاران عملیات را به شکل موازی انجام دهند و به همین دلیل برای آموزش و اجرای مدلهای بزرگ اهمیت زیادی دارند.
در اینجا شرکتهایی مانند NVIDIA و AMD وارد معادله میشوند. سیاست آمریکا نسبت به صادرات برخی شتابدهندههای هوش مصنوعی به چین طی سالهای اخیر تغییرات مختلفی داشته است و همانطور که اشاره شد، در ژانویه ۲۰۲۶ BIS اعلام کرد درخواست صادرات برخی محصولات مشخص مانند H200 و MI325X را تحت شرایط معین بهصورت موردی بررسی خواهد کرد.
چین نیز به دنبال توسعه جایگزینهای داخلی است. شرکتهایی مانند Huawei در حوزه پردازندههای هوش مصنوعی و شتابدهندهها تلاش میکنند بخشی از نیاز داخلی را پاسخ دهند.
در نتیجه، رقابت آینده فقط بر سر «چه کسی تراشه کوچکتری میسازد» نیست. پرسش بزرگتر این است که چه کشوری میتواند کل اکوسیستم هوش مصنوعی را با دسترسی مطمئن به تراشه، نرمافزار، مراکز داده، انرژی و سرمایه توسعه دهد؟
رقابت بر سر زنجیره تأمین جهانی
یکی از اشتباهات رایج درباره صنعت تراشه این است که تصور کنیم یک کشور میتواند با ساخت چند کارخانه به استقلال کامل برسد.
واقعیت بسیار پیچیدهتر است. تولید یک تراشه پیشرفته به شرکتها و فناوریهای متعددی نیاز دارد.
طراحی تراشه، نرمافزار EDA، تجهیزات لیتوگرافی، مواد شیمیایی، ویفر، تجهیزات اندازهگیری، تولید، بستهبندی و آزمایش تنها بخشی از این زنجیره هستند.
به همین دلیل، حتی آمریکا نیز برای توسعه صنعت داخلی خود همچنان به شرکای خارجی نیاز دارد. سرمایهگذاری TSMC در آریزونا خود نمونه روشنی از همین واقعیت است.
TSMC در گزارش سالانه خود اعلام کرده است که علاوه بر تایوان و آمریکا، در ژاپن و چین نیز تأسیسات تولیدی دارد و در آلمان نیز در حال توسعه یک کارخانه فناوریهای تخصصی است.
از طرف دیگر، چین نیز در برخی بخشهای زنجیره هنوز به فناوریهای خارجی وابستگی دارد. همین وابستگیها یکی از دلایل اصلی تمرکز پکن بر توسعه تجهیزات و مواد داخلی است.
بنابراین آنچه در حال شکلگیری است، احتمالاً نه یک جدایی کامل دو اقتصاد، بلکه بازآرایی زنجیره جهانی نیمهرسانا است.
پیامدهای جهانی رقابت آمریکا و چین در صنعت تراشه
رقابت تراشهای دو کشور میتواند پیامدهای متعددی برای اقتصاد جهان داشته باشد. نخستین پیامد، افزایش سرمایهگذاری در کارخانههای تولیدی در مناطق مختلف است. شرکتها و دولتها تلاش میکنند ریسک تمرکز تولید در یک منطقه را کاهش دهند.
دومین پیامد، افزایش هزینه ساخت تراشه است. تولید داخلی یا تولید در چند کشور ممکن است امنیت زنجیره تأمین را افزایش دهد، اما در عین حال معمولاً هزینههای سرمایهگذاری و عملیاتی بالاتری ایجاد میکند.
سومین پیامد، تغییر مسیر سرمایه و نیروی انسانی است. کشورهایی که بتوانند مهندسان، متخصصان مواد، طراحان تراشه و متخصصان تولید را جذب کنند، موقعیت بهتری برای توسعه صنعت نیمهرسانا خواهند داشت.
چهارمین پیامد، افزایش اهمیت سیاست صنعتی است. دولتها دیگر تراشه را صرفاً یک محصول تجاری نمیبینند و آن را بخشی از زیرساخت اقتصادی و فناوری تلقی میکنند.
در نهایت، رقابت آمریکا و چین میتواند باعث شکلگیری چند زنجیره تأمین موازی شود؛ یعنی شرکتها و کشورها بخشی از فعالیتهای خود را به گونهای سازمان دهند که در صورت ایجاد محدودیتهای تجاری یا ژئوپلیتیک، بتوانند وابستگی خود به یک مسیر خاص را کاهش دهند.
آیا چین میتواند به خودکفایی کامل برسد؟
پاسخ این پرسش به این بستگی دارد که منظور از «خودکفایی» چیست.
اگر منظور تولید تمام تجهیزات، مواد، نرمافزارها و تراشهها بدون هیچ ارتباط خارجی باشد، رسیدن به چنین وضعیتی بسیار دشوار است؛ زیرا صنعت نیمهرسانا از ابتدا یک صنعت جهانی بوده و زنجیره ارزش آن میان کشورهای متعدد توزیع شده است.
اما اگر منظور کاهش وابستگی در فناوریهای حیاتی باشد، چین ظرفیت قابل توجهی برای حرکت در این مسیر دارد.
چین بازار داخلی عظیمی دارد و میتواند با استفاده از تقاضای داخلی به شرکتهای خود فرصت رشد بدهد.
همچنین سرمایهگذاری دولتی، تعداد بالای نیروی انسانی و ظرفیت تولید صنعتی گسترده از عواملی هستند که میتوانند به توسعه این صنعت کمک کنند.
در مقابل، دستیابی به بالاترین سطح فناوری تولید تراشه نیازمند سالها تحقیق و توسعه، تجهیزات بسیار پیچیده، تجربه مهندسی و شبکه گستردهای از تأمینکنندگان است.
بنابراین بهتر است به جای پرسش ساده «آیا چین به آمریکا میرسد؟» سؤال دقیقتری مطرح کنیم: چین در کدام بخشهای زنجیره تراشه میتواند وابستگی خود را کاهش دهد و در کدام بخشها همچنان به همکاری یا فناوری خارجی نیاز خواهد داشت؟
آینده رقابت تراشهای آمریکا و چین
به نظر میرسد رقابت تراشهای دو کشور در سالهای آینده نیز ادامه داشته باشد، اما شکل آن میتواند تغییر کند. احتمالاً تمرکز از تراشههای عمومی به سمت هوش مصنوعی، حافظههای پرسرعت، بستهبندی پیشرفته، تجهیزات تولید و فناوریهای مورد استفاده در مراکز داده بیشتر خواهد شد.
از طرف آمریکا، توسعه ظرفیت داخلی ادامه دارد. سرمایهگذاری TSMC در آریزونا یکی از مهمترین نمونههای این روند است و تصمیم هیئتمدیره این شرکت در سال ۲۰۲۶ برای اختصاص حدود ۳۱.۳ میلیارد دلار سرمایه به توسعه ظرفیتهای پیشرفته و تزریق سرمایه تا سقف ۲۰ میلیارد دلار به TSMC Arizona نشان میدهد که توسعه ظرفیت تولید همچنان بخشی جدی از برنامه این شرکت است.
از طرف چین نیز تمرکز بر توسعه داخلی ادامه خواهد داشت. سیاستهای رسمی این کشور حمایت از تحقیق و توسعه، تجهیزات، مواد، طراحی و تولید تراشه را در بر میگیرد.
در چنین شرایطی، صنعت نیمهرسانا بیش از پیش از منطق صرفاً اقتصادی فاصله میگیرد و به حوزهای تبدیل میشود که اقتصاد، امنیت ملی، تجارت بینالمللی و سیاست صنعتی در آن به هم گره خوردهاند.
نتیجهگیری
رقابت آمریکا و چین در صنعت تراشه را نمیتوان صرفاً یک جنگ تجاری یا مسابقه میان دو شرکت دانست.
این رقابت در واقع نبردی گسترده بر سر زیرساخت فناوری قرن بیستویکم است؛ زیرساختی که از طراحی پردازنده و نرمافزارهای تخصصی آغاز میشود و تا تجهیزات لیتوگرافی، کارخانههای تولید، بستهبندی و مراکز داده ادامه پیدا میکند.
آمریکا با ترکیبی از کنترل صادرات، حمایت صنعتی و سرمایهگذاری در تولید داخلی تلاش میکند موقعیت خود و متحدانش را در بخشهای حساس این زنجیره حفظ کند.
در مقابل، چین سرمایهگذاری وسیعی برای توسعه ظرفیت داخلی انجام داده و شرکتهایی مانند SMIC و Huawei تلاش کردهاند محدودیتهای خارجی را تا حدی با توسعه فناوریهای بومی جبران کنند.
شواهد موجود نشان میدهد چین در برخی حوزهها پیشرفت کرده، اما در برخی فناوریهای پیشرفته همچنان فاصلهای با رهبران جهانی دارد.
در این میان، تایوان و TSMC همچنان یکی از مهمترین حلقههای زنجیره جهانی هستند.
توسعه کارخانههای TSMC در آمریکا نیز نشان میدهد که واشنگتن و شرکتهای بزرگ فناوری به دنبال کاهش بخشی از ریسک تمرکز تولید هستند، بدون اینکه ساختار جهانی صنعت نیمهرسانا را به طور کامل از بین ببرند.
شاید مهمترین نکته این باشد که برنده این رقابت الزاماً کشوری نیست که فقط سریعترین تراشه را تولید کند.
توانایی طراحی، تولید، تأمین تجهیزات، تربیت نیروی انسانی، توسعه هوش مصنوعی و ایجاد زنجیره تأمین مقاوم همگی در تعیین جایگاه کشورها نقش دارند.
به همین دلیل، رقابت تراشهای آمریکا و چین احتمالاً برای سالهای طولانی یکی از مهمترین محورهای تحولات اقتصادی و فناوری جهان باقی خواهد ماند.
پرسشهای متداول
1. چرا تراشهها برای آمریکا و چین اینقدر مهم شدهاند؟
تراشهها زیرساخت بسیاری از فناوریهای مدرن از جمله هوش مصنوعی، مراکز داده، خودرو، ارتباطات و تجهیزات پیشرفته هستند. در نتیجه، دسترسی مطمئن به تراشههای پیشرفته میتواند بر توان اقتصادی و فناوری کشورها اثر بگذارد.
۲. آمریکا چرا صادرات برخی تراشهها به چین را محدود میکند؟
مقامهای آمریکایی هدف بخشی از این محدودیتها را جلوگیری از دسترسی چین به فناوریهای پیشرفتهای اعلام کردهاند که میتوانند در محاسبات پیشرفته و کاربردهای نظامی مورد استفاده قرار گیرند.
سیاست صادراتی آمریکا در طول زمان تغییر کرده و برخی محصولات تحت شرایط مشخص مشمول بررسی موردی مجوز صادرات هستند.
۳. TSMC چه نقشی در رقابت تراشهای دارد؟
TSMC یکی از بزرگترین تولیدکنندگان قراردادی تراشه جهان است و بخش مهمی از تراشههای پیشرفته شرکتهای فناوری را تولید میکند.
این شرکت علاوه بر ظرفیت گسترده در تایوان، در آمریکا، ژاپن، چین و اروپا نیز فعالیت تولیدی یا توسعهای دارد.
۴. آیا چین در تولید تراشه پیشرفته پیشرفت کرده است؟
بله، چین در توسعه ظرفیت داخلی و برخی فناوریهای تولید پیشرفتهایی داشته است. گزارشهای مستقل درباره تراشههای جدید هواوی و SMIC نیز از پیشرفت فناوری تولید داخلی چین خبر دادهاند، هرچند همان گزارشها به ادامه فاصله با پیشرفتهترین فرایندهای تولید جهانی اشاره کردهاند.
۵. آیا رقابت آمریکا و چین باعث تغییر صنعت جهانی تراشه میشود؟
این رقابت در حال تغییر نحوه توزیع سرمایهگذاری، ظرفیت تولید و زنجیره تأمین است. توسعه کارخانههای جدید در آمریکا و افزایش تلاش چین برای تقویت زنجیره داخلی از نشانههای این تغییر هستند.
در نتیجه، صنعت تراشه احتمالاً در آینده همچنان جهانی خواهد ماند، اما شرکتها و کشورها تلاش خواهند کرد وابستگی خود را به نقاط حساس و پرریسک کاهش دهند.